Но мы с вами понимаем, что покупать франшизу или «бизнес в коробке» на последние или заемные деньги, мягко говоря, неправильно. Но вдруг человек так хочет и будет стараться, поэтому у него все получится?
Рассмотрим пример:
30 % – накопления будущего предпринимателя;
70 % – заемные средства.
Следует ли им доверять?
В чем подвох?
Грабли № 1 Таблица 31. Грабли № 1 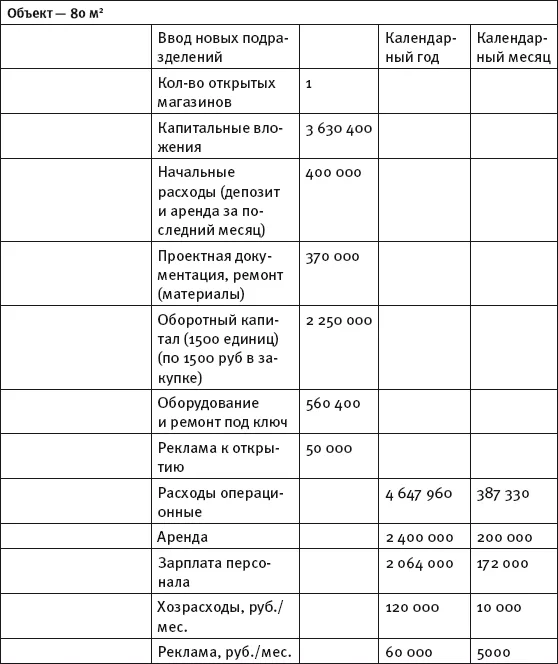
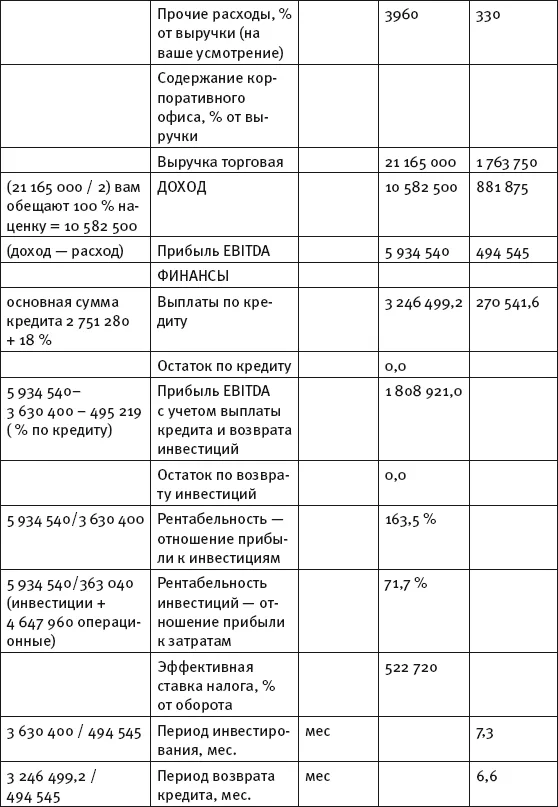 Рассмотрим пример с заемными средствами для бизнеса (табл. 32) .
Таблица 32. Вариант привлечения заемных средств Обратите внимание на договор с банком! Вы заявляете сумму для получения кредита 2 751 280 .Планируете выплатить через год 2 751 280 + проценты по кредиту (см. внимательно табл. 33)?При невнимательном чтении договора с банком вы можете получить на 96 293 рубля меньше, а при досрочном погашении кредита – заплатить штрафы. Будьте внимательны!
Таблица 33. Расчет банковского кредита 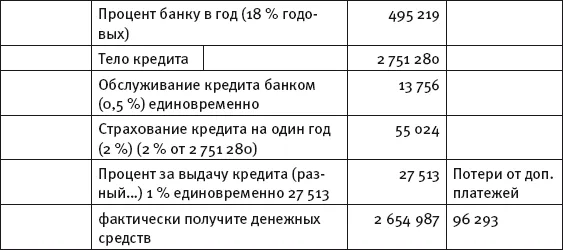
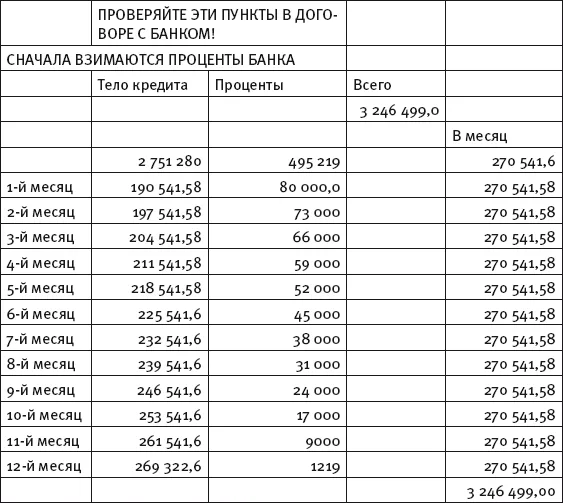 Таким образом, сумма инвестиций изменится: вместо 3 630 400 рублей будет 4 221 912 .Процент потерь от суммы полученных средств: 96 293/2 654 987 = 3,6 %.То есть, заявив сумму кредита 2 751 280, вы выплачиваете 3 246 499 = 18 %.Но фактически вы получили 2 654 987 и процент составит:
3 246 499/2 654 987 = 22,3 %.
...
Проверяйте условия договора с банком!
Таблица 34. Изменение инвестиций
Таким образом , предполагаемая сумма общих инвестиций изменится .
Грабли № 2 1. Если мы считаем прибыль для себя, то снимаем все издержки , включая налоги .2. Если считаем прибыль EBITDA (хотим пригласить к себе партнера, инвестора, получить инвестиции в банке), то это доход до уплаты налога на прибыль, процентов и амортизации. Раньше данный показатель считался волшебным зельем, использовался при крупных слияниях и капитальных инвестициях, но превратился в смертельный яд для управленцев.Если мы считаем доход для руководителя, то: «Мы – молодцы! Дайте премию! Это бухгалтерия не оптимизирует налоги».Если мы считаем доход для инвестора или банка, то: «У нас доходы ого-го! Вписывайтесь!» (Это EBITDA.)
Вас интересует ваша прибыль, а не мифический доход Поэтому для принятия взвешенного управленческого решения в данном примере считаем реальную прибыль.1. Доход не всегда будет равен 100 % от наценки.Необходимо учитывать (b2b, b2c) месяцы распродаж и акций, скидки для постоянных клиентов и т. п.Для его стабилизации используйте фишки, предложенные в DVD-тренинге «Как повысить доход без дополнительных инвестиций». 2. Товар сам не растет! Необходимо учитывать подсортировки , перезагрузку торгового зала и склада с учетом сезонности . На это не всегда хватает средств , полученных от проданного товара , приходится кредитоваться на короткий период .Как правило, под доходом человек понимает сумму, которую он приносит домой. А это чистая прибыль – если вы не отправите ее на развитие бизнеса.Если заранее не учитывать подсортировку, сезонные колебания товарооборота, поквартальные выплаты налогов и все затраты, которые вы несете, можно дойти до нервного срыва.Но предупрежден – значит, вооружен! И вы не полезете в новый проект, пока не окупится этот.
Грабли № 3 Если говорить о розничной торговле, то непродовольственный магазин (за исключением магазинов для садоводов) всегда лучше открывать в конце июля – августе. И сразу с осенним ассортиментом. При этом в любом бизнесе отталкиваемся от образа жизни нашей целевой аудитории.Например:✓ туризм – апрель;✓ сдача в аренду – конец июля – август;✓ Дед Мороз – только к Новому году и т. д.Необходимо учитывать и особенности региона, в котором планируется открытие. Так, в южной части России более длинное лето, а в северной – затяжная осень.
От даты открытия очень много зависит! На примере розничного магазина одежды :✓ сумма коллекции для первоначальной загрузки торгового зала. Осенний ассортимент дороже, летний дешевле, но в единицах его требуется больше;✓ время для продажи в текущем сезоне.В текстильном бизнесе мода – это цвет. Нужно тщательно выбирать товар, чтобы иметь возможность продавать его более длительный период и независимо от сезонности.Часто бездумное открытие за месяц до распродажи приводит к полному «зависанию» товара. Все требуют скидки, а вы еще не готовы их дать.Конечно, можно схитрить, если использовать рекомендации и фишки, предложенные в DVD-тренинге «Как повысить доход без дополнительных инвестиций» .Но их тоже нужно планировать заранее!Рассмотрим второй вариант расчета окупаемости для бутика на предложенных выше условиях:30 % – накопленные инвестиции;70 % – заемные средства.В чем разница между таблицами? Обе представляют собой расчет окупаемости .В первом случае – это окупаемость первичных инвестиций из расчета прибыли по EBITDA.В первом случае учтены только первичные инвестиции. В дальнейшем подразумевается, что товар пополняется в том количестве, которое продано, без учета дат открытия точки, сезонных колебаний товарооборота и падения доходов от распродаж.При незапланированных акциях в период распродаж вам нечем оплачивать товар, так как оборотные средства идут на погашение операционных расходов и содержание кредита.Из каких средств оплачивать подсортировку?Во втором случае – расчет окупаемости бизнеса.Здесь учитывается содержание кредита, все операционные расходы и дополнительные расходы на покупку товара для перезагрузки на новый сезон.Такой вариант расчета ближе к реальности, но тоже не идеален. Здесь не понятен сезон, в котором открывается торговая точка, не видны колебания товарооборота по месяцам и дохода в период распродаж.И вы не видите, откуда взялись дополнительные цифры!Поэтому :Считайте бизнес-процесс на 24 месяца .Учитывайте сезонные колебания спроса на вашу продукцию .Очень важно :1. Считать движение средств по месяцам минимум за 24 месяца.2. Вести расчет с учетом даты открытия предприятия.3. Задавать вопросы при получении кредита.4. Не ждать чуда!5. Изучить возможность увеличения дохода.6. При расчете окупаемости задать себе вопрос:• окупаемость чего?• расчет окупаемости каких инвестиций? Первичных – связанных с организацией открытия (например, магазина) до момента перерезания ленточки? Или всех инвестиций (денежек, которые мы вытащим из кармана для поддержания и организации бизнеса)?• окупаемость инвестиций?• окупаемость бизнеса?В чем разница?
...
Следует ежемесячно сравнивать показатели плана и факта за весь год и аналогичный период прошлого года.
Цель – увидеть колебания и взаимосвязь показателей по месяцам.
Все изменения :
✓ в товарообороте;
✓ в налоговых отчислениях;
✓ общей суммы затрат и т. п.
Это позволит вам быстро отреагировать на ситуацию, задать правильные вопросы бухгалтеру и менеджерам, оперативно вмешаться в процесс.
К каждой строке оперативного бюджета должны даваться пояснения, но в качестве приложений – чтобы не отвлекать ваше внимание от картины в целом.
Мы говорим об управленческом учете для владельца бизнеса. Наша цель – зарабатывать, интересен реальный конечный результат.
Таблица 35. Расчет окупаемости бизнеса 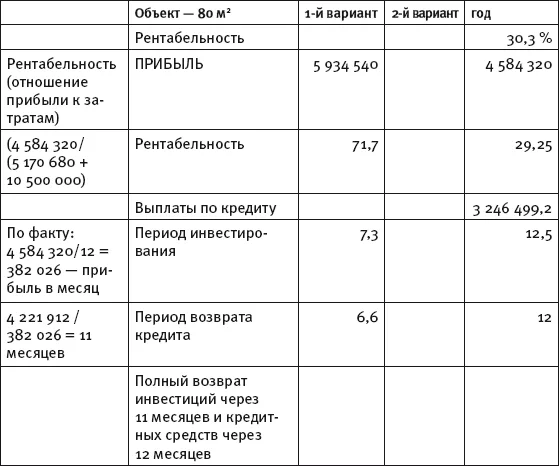 Памятка 1. Кредит по факту обойдется дороже.2. Прибыль EBITDA отличается от реальной прибыли. Как ни оптимизируй, а платить налоги придется.3. Товар (сырье) из воздуха не появится. В каждом бизнесе есть провальные месяцы, поэтому колебания сумм товарооборота и дохода неизбежны. Планируйте, проверяйте и анализируйте фактическую достаточность средств для восполнения ассортимента.4. Считайте бизнес-процесс на 24 месяца. Учитывайте сезонные колебания спроса на продукцию.5. Правильно заполняйте параметры в таблицах расчета.Не рассчитывайте на прибыль в первый год!У каждого дела есть естественный темп роста. Если его не достичь, бизнес может захиреть. А если двигаться слишком быстро, дело может пойти вразнос.Усиленно развиваться следует в период застоя, а когда объемы продаж растут – сдерживайте наращивание капиталовложений, не действуйте без тщательного прогноза.Если бизнес развивается слишком быстро, служащие не успевают за ним, испытывают перегрузки и стрессы, теряют способность обучаться, это приближает кризис.Методику экспресс-прикидок хорошо использовать для любого бизнеса в качестве схемы расчетов с чистого листа . Даже если у вас несколько направлений в бизнесе. Чтобы понять эффективность вложений, статистику и анализ лучше вести раздельно по каждому из них. Это особенно важно, когда в бизнесе участвуют несколько учредителей и у каждого направления – свой учредитель.Сводную таблицу (итоговые цифры) всех бизнес-процессов следует вести ежемесячно в сравнении с аналогичным периодом прошлого года нарастающим итогом (пример расчета окупаемости бизнеса «магазин-бутик» см. в таблицах Excel в свободном доступе на сайте www.dengikuem.com).
Но и это идеализированная картина. Вставьте свои цифры и просчитайте окупаемость проекта.
В окошке таблиц на сайте специально сделаны «тренировочные копии», чтобы можно было уверенно двигать цифры.
Для начала потренируемся на своих магазинах или на точках партнеров, друзей.
Смотрите табл. 36, 37.
Таблица 36. Описание проекта 1.1 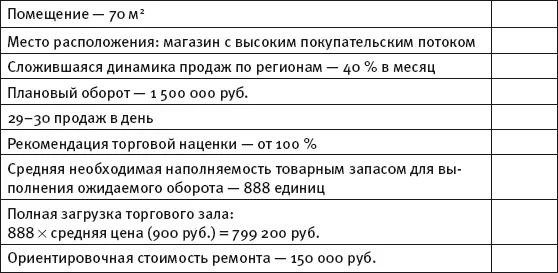
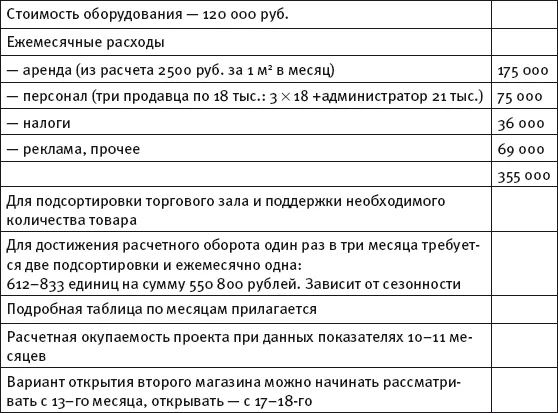 Таблица 37. Расчет товарной загрузки магазина с учетом используемого оборудования 1.2
Таблица 38. Движение товарных запасов и денежных средств на 18 месяцев 1.3
Приведенная ниже табл. 37 считается для франчайзи, но выдается только по запросу. Однако вы должны видеть реальную картину.Проживите виртуально весь цикл движения товара.Для этой таблицы вам нужно знать темпы продаж на 1 м2 в месяц по сезонам и месяцам – для расчета реальных сроков подсортировки, наличие свободных оборотных средств, участие в обороте межсезонных товаров и товаров со скидкой.Все сложные вычисления нужны для грамотного составления жизненного цикла вашего магазина и магазина франчайзи.И так далее по месяцам. Проживите реальную ситуацию движения товара с учетом:✓ активного периода продаж;✓ спада торговли;✓ перезагрузки товара на следующий сезон;✓ необходимости дополнительных инвестиций;✓ возможности возврата товара;✓ и так далее с учетом вашей специфики.
Правильно рассчитанные сроки возврата инвестиций, поддержка вашего франчайзи – залог успешного долгосрочного сотрудничества. Внимательно посмотрите на заданные параметры: метраж, ценовой сегмент и т. д. Вы все это знаете!Перейдя к составлению таблиц с цифрами успеха для потенциальных франчайзи (партнеров), мы подразумеваем, что вы разобрались со следующими вопросами:1. Кто ваша целевая аудитория.2. Торговая площадь, необходимая для продажи вашего товара.3. Количество товара для успешной торговли.4. Оборудование в магазине на основе экономического мерчандайзинга.5. Темпы продаж для расчета подсортировок.6. Приблизительные затраты на оборудование магазина (незначительно колеблются по регионам).Переходим к составлению обобщенной таблицы, которая в электронном виде всегда под рукой у менеджера, продающего франшизу.В статике эта таблица (показатели за год) размещается на вашем сайте, чтобы потенциальные клиенты могли ознакомиться с условиями работы. Естественно, вы должны получить контакты тех, кому это интересно. Не все предприниматели готовы показать свою реальную маржу и ставят «сладкие» цифры окупаемости. Но вы должны придумать фишку, благодаря которой потенциальный клиент захочет оставить вам свой контакт, а профессиональный менеджер конвертирует сделку – «Секретный бонус».
Таблица 39. «Окупаемость 1.4» Таблица 40. «Калькулятор окупаемости 1.4»
Окупаемость До начала тренировки с таблицей внимательно изучите текст этой главы!
Таблица 39. Окупаемость 1.4 Сделайте менеджерам таблицу в электронном виде, хотя бы в Excel – чтобы они могли вставлять параметры потенциального франчайзи и автоматически получать волнующие цифры успеха.
Таблица 40. К алькулятор окупаемости 1.4 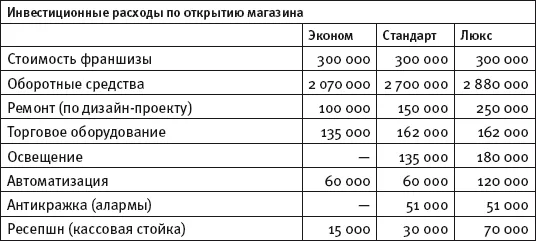
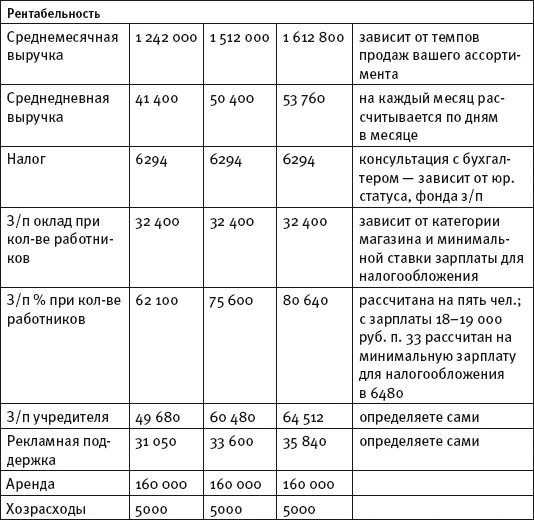
Таблица 41. Операционные расходы (ежемесячные текущие расходы для содержания бизнеса)
Пять советов по повышению лояльности клиента 1. Решайте проблемы клиента.2. Не относитесь к нему как к мешку с деньгами, который нужно побыстрее опустошить.3. Если у вас не оказалось в наличии того, что нужно клиенту, не спешите ему отказывать: возможно, это есть у вашего партнера или даже конкурента и выгода окажется взаимной.4. Ваш клиент должен понять, что вы хотите что-то сделать для него, помочь.5. Всегда благодарите клиента за то, что он обратился именно в вашу компанию.Допишите необходимый текст для менеджера:………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………………