В предыдущем параграфе мы нашли оптимальную стратегию поведения в закрытом аукционе первой цены с двумя участниками и равномерным на отрезке [0; 1] распределением ценностей. Однако оба этих предположения не очень реалистичны. Поэтому попробуем от них отказаться. И первое возможное обобщение – поиск оптимальной стратегии для аукциона с произвольным числом участников, которое равно n.
Большая часть рассуждений останется неизменной. Отличие заключается в том, что для победы теперь нужно, чтобы не только одна, но все ставки (n – 1) конкурента были ниже нашей. Учитывая то, что вероятность такого события для одного конкурента равна f –1(b), найдем итоговую вероятность (f –1(b))n–1 и итоговый ожидаемый выигрыш (v – b) (f –1(b))n–1, который и максимизируем по b, снова принимая во внимание, что b = f (v):
– (f –1 (b))n–1 + (v – b) (n – 1) (f –1 (b))n–2/f ' (f –1 (b)) = 0,
(v – b) (n – 1) = f –1 (b) f ' (f –1 (b)),
v (n – 1) = f (v) (n – 1) + v f ' (v).
Домножим обе части данного равенства на v n–2 и снова увидим слева и справа полные дифференциалы:
v n–1 (n – 1) = f (v) (n – 1) v n–2 + f ' (v) v n–1,
f (v) v n–1 = v n (n – 1) / n + C.
При С = 0 получаем функцию оптимальной ставки f (v) = v (n – 1) /n. То есть если число участников аукциона в приведенной задаче увеличивается с двух до пяти, то ставка игрока с оценкой 600 тысяч рублей поднимется с 300 до 480, в случае десяти участников – до 540, а в случае 100 участников – до 594 тысяч рублей.
Второе обобщение более серьезное – мы откажемся от нереалистичного предположения о равномерном распределении ценностей на отрезке и рассмотрим произвольный случай. Итак, пусть распределение ценностей участников аукциона задано функцией F(v). Данная функция показывает вероятность того, что ценность объекта не превышает сумму v. Для того чтобы победить на аукционе, нужно, чтобы ставки всех участников не превосходили нашу, а ценности для всех участников, исходя из симметричности равновесия и монотонности f (v), были не больше, чем для нас. Таким образом, вероятность победы будет равна G (f –1(b)) ≡ F n–1 (f –1(b)), а максимизируемая функция ожидаемого выигрыша примет вид (v – b) G (f –1(b)). Продифференцируем ее по ставке b, снова принимая в расчет, что v = f –1(b):
Решив полученное дифференциальное уравнение, найдем равновесную функцию ставки для общего случая аукциона первой цены:
Заметим, что из нее легко получить результаты для рассмотренных выше частных случаев. Например, в случае равномерного распределения ценностей получим следующие результаты.
Для двух участников: G(v) = v,
Для произвольного n: G(v) = v n–1,
Еще два общих вывода можно получить, если с помощью интегрирования по частям записать равновесную функцию ставки в еще одном виде:
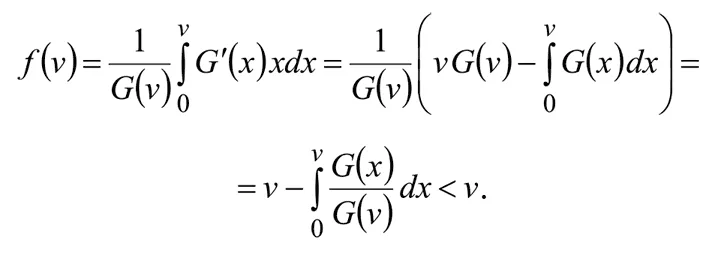
Напрямую из выведенной формулы видно, что при любом распределении ценностей оптимальная ставка будет строго ниже оценки объекта. Это первый важный вывод, теперь доказанный строго.
Перейдем теперь в этой формуле от функции G(v) обратно к F(v):
Из нее следует второй важный вывод для аукциона первой цены, который выполняется вне зависимости от распределения ценностей: чем больше участников аукциона, тем ближе к оценке объекта должна быть ставка.