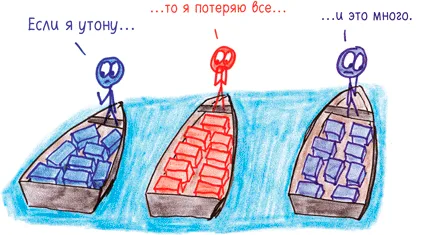
С тех пор как появились корабли, появились и кораблекрушения. В Китае 5000 лет назад купцы торговали товарами, спускаясь вниз по рекам на лодках[111]. Если все шло по плану, то груз прибывал в пункт назначения, и волноваться было не о чем. Но если лодка налетала на пороги и на скалы, выяснялось, что груз ушел на дно реки и вряд ли стоит надеяться, что его оплатят духи вод.
Фортуна предлагала всего две карты: умеренный успех и полная катастрофа. Успех давал повод играть в эту игру, но катастрофа была чревата разорением.
Что должен был делать древнекитайский купец?
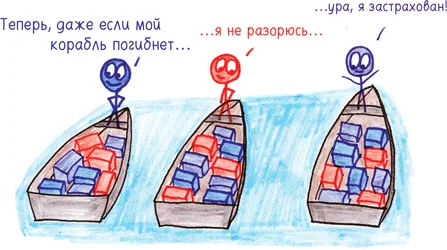
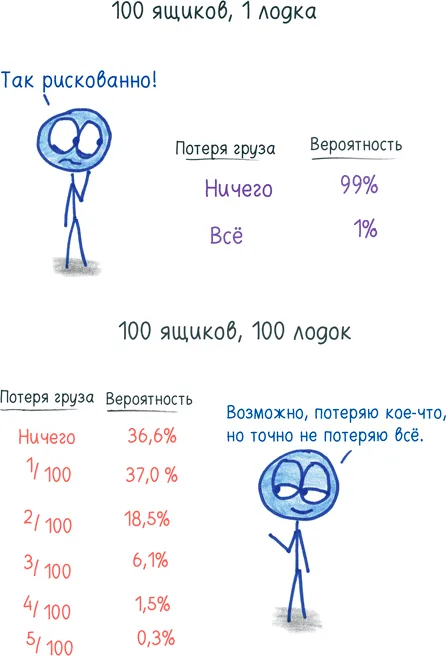
Просто перераспределить опасность. Вместо того чтобы нагружать свою лодку своими собственными товарами, купцы рассредоточивали их между лодками, чтобы каждое судно несло смешанный груз. Все вместе они обеспечивали высокую вероятность небольшой выручки вместо малой вероятности большой выручки.
Такого рода перераспределение рисков существовало еще в доисторические времена. Вы видите его в любом сплоченном сообществе, где люди жертвуют чем-нибудь, чтобы помочь соседям, зная, что когда-нибудь сами смогут обратиться к источнику коллективной доброты. Незначительные твердые выплаты помогают устранить экзистенциальный риск.
Сегодня сплоченное сообщество уступило место коммерческим страховым компаниям. Традиционные механизмы принуждения (например, не помогать скрягам) уступили место механизмам, основанным на точных формулах (например, устанавливать ставки на основе факторов риска). История дистиллировала социальное устройство до математического.
Тем не менее страхование сегодня работает по тому же принципу, что и 5000 лет назад. Я нахожу дружественные души, которые сталкиваются с теми же смертельными рисками. Мы частично обмениваемся нашими средствами к существованию. И мы плывем вниз по реке, зная, что теперь нас не погубит ни одно кораблекрушение.