Приложение 3
Почему я отказался от блефа
В 2012–2014 годах в школе по связям с общественностью им. Линдона Б. Джонсона при Техасском университете я читал, в частности, курс по финансовому и экономическому кризису в Европе. В рамках этого курса я разработал игру, которая демонстрировала студентам, как простой анализ на основе теории игр помогает прояснить сложное стратегическое взаимодействие. Позволю себе кое-что процитировать.
На следующий день после формирования правительства СИРИЗА, которому избиратели поручили логику кредитного соглашения, обрекающего Грецию на нестабильность, официальные кредиторы от ЕС и МВФ (назовем их «Тройкой») столкнутся с выбором.
Первый ход за «Тройкой».
1. Начать сотрудничество с новым правительством; это приведет к заключению справедливого соглашения (результат 1). (Игра окончена.)
2. Занять агрессивную позицию по отношению к новому правительству, спровоцировать банковскую лихорадку, подготовить закрытие греческих банков, пригрозить «Грекситом», если СИРИЗА откажется от нового кредита. (Ход переходит к СИРИЗА.)
Если выбран вариант 2, у СИРИЗА две возможности:
1 (3). Сдаться и принять третий кредит (результат 2). (Игра окончена.)
2 (4). Сопротивляться. (Ход переходит к «Тройке».)
Если выбран вариант 2 (4), у «Тройки» две возможности:
1 (5). Подписать справедливое соглашение (результат 3). (Игра окончена.)
2 (6). Выгнать Грецию из еврозоны (результат 4). (Игра окончена.)
Как будет развиваться это противостояние? Ответ зависит от предпочтений обеих сторон. На рис. 3 показано, что произойдет, если обе стороны будут придерживаться рационального (в неоклассическом смысле) поведения, то есть поведут себя так, чтобы наилучшим образом удовлетворить свои предпочтения – исходя при этом из того, что другая сторона, чьи предпочтения известны, тоже будет действовать рационально (это логически оправданное допущение).
Следующее общеизвестно. Для «Тройки» результат 2 предпочтительнее результата 1, а результат 1 предпочтительнее результата 3; в символьной записи: {2,1} & {1,3}. Проще говоря, «Тройке» выгоднее капитуляция СИРИЗА, чем изначальное предложение честной сделки, но также выгоднее честная сделка изначально, чем аналогичная сделка после схватки с СИРИЗА. Для правительства СИРИЗА выгоднее скорый компромисс и справедливая сделка (результат 1), а затем – справедливая сделка после схватки; в символьной записи: {1,3} & {3,2}.
Исход игры зависит от того, как СИРИЗА оценивает «Грексит» (результат 4) в сравнении с капитуляцией (результат 2), и как «Тройка» оценивает «Грексит» (результат 4) в сравнении со справедливой сделкой после схватки (результат 3).
На рисунке 3 ниже показаны четыре возможных варианта.
1. СИРИЗА выбирает капитуляцию и третий кредит (результат 2) вместо «Грексита» (результат 4), тогда как «Тройка» предпочитает «Грексит» любому компромиссу. В этом случае «Тройка» станет действовать агрессивно, предполагая, что СИРИЗА сдастся, и ее прогноз оправдается. Итог: результат 2.
2. СИРИЗА выбирает «Грексит» (результат 4) вместо капитуляции (результат 2), тогда как «Тройка» тоже предпочитает «Грексит» (результат 4) примирению после схватки с СИРИЗА (результат 3). В этом случае «Грексит» гарантирован, даже если «Тройка» и СИРИЗА хотят поскорее заключить справедливую сделку. Итог: результат 4.
3. СИРИЗА выбирает капитуляцию и третий кредит (результат 2) вместо «Грексита» (результат 4), а «Тройка» отказывается от «Грексита» и предпочитает результат 3 результату 4. Итог: результат 1.
4. СИРИЗА выбирает «Грексит» (результат 4) вместо капитуляции (результат 2), а «Тройка» против «Грексита» и предпочитает «Грекситу» (результат 4) результат 3. В этом случае «Тройка» сочтет, что СИРИЗА будет сражаться, если ее спровоцировать, поэтому немедленно начнет переговоры для мирного урегулирования (результат 1). Итог: результат 1.
Вышесказанное, конечно, предполагает, что каждая сторона знает предпочтения другой стороны. В противном случае «Тройка», не желающая «Грексита», может испытать правительство СИРИЗА «на прочность», начав с агрессии, либо же СИРИЗА может испытать «Тройку», ввязавшись в схватку после первоначальной агрессии «Тройки».
Изучение этих заметок спустя несколько лет после событий, о которых рассказывает данная книга, позволяет наглядно объяснить, почему в те дни я был категорически против блефа и сосредоточился вместо того на втолковывании своим коллегам очевидного для меня факта: если только мы не боимся «Грексита» меньше, чем капитуляции, нам вообще не следовало побеждать на выборах. На самом деле, единственный способ сохранения членства Греции в еврозоне (в стабильном состоянии) заключался в том, чтобы опасаться «Грексита» меньше, чем третьего «спасительного» кредита.
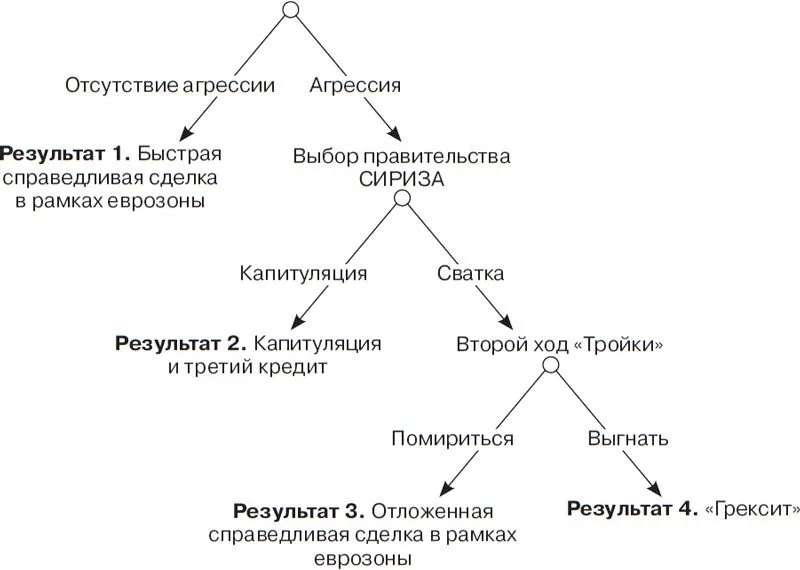
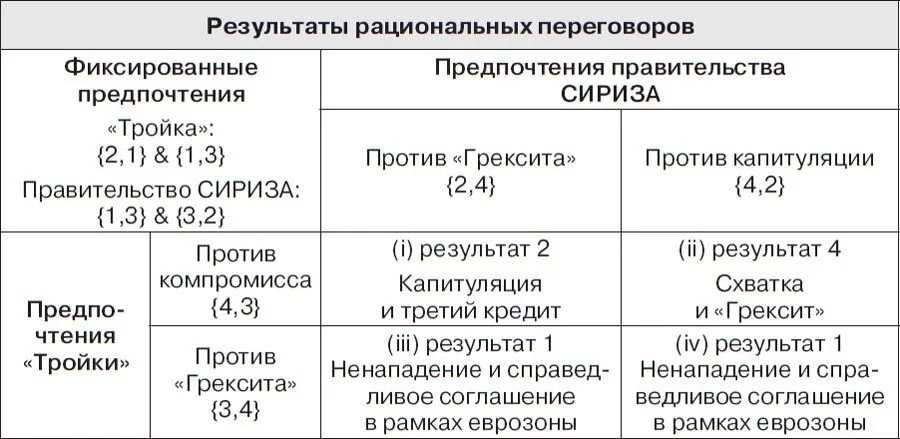
Рисунок 3. Результаты в зависимости от предпочтений «Тройки» и СИРИЗА. Запись {Х, Y} означает предпочтение результата Х результату Y Приложение 4
Варианты управления долговыми обязательствами Греции
Предложение по реструктуризации долга в моем неофициальном документе содержало три раздела, которые относились к трем различным составляющим государственного долга Греции, и опиралось на предыдущие исследования, проделанные мною еще в Остине – с дополнениями от специалистов банка «Лазар».
1. Бессрочные облигации в обмен на облигации на балансе ЕЦБ
Кредиторы уже упоминали о возможности продления сроков погашения и уменьшения процентов по греческим облигациям. Эту идею стоило довести до логического завершения применительно к облигациям, которые находились на балансе ЕЦБ и которые пришлось бы списать, откажись ЕЦБ их выкупить. Наше предложение заключалось в том, чтобы эта часть долга Греции, которая на тот момент составляла 27 миллиардов евро, была обменена на новые бессрочные облигации (без всякой амортизации). Предлагаемый обмен старых облигаций на новые бессрочные не уменьшал номинальный долг, но позволял рассматривать облигации как вторичный выпуск (по сравнению с преимуществами амортизации предыдущих).
2. Обмен облигаций, индексированных по ВВП, на долг по первому кредиту
Непогашенный долг по первой кредитной программе (также известной как «греческий кредитный механизм») можно обменять на облигации, индексированные по ВВП, и/или на ценные бумаги, обеспеченные активами. Таким образом Греция могла бы разделить со своими официальными кредиторами выгоды от восстановления экономики. Как отмечалось в исследовании немецкого института DWI, преимущество облигаций, индексируемых по ВВП, состояло в контрцикличности, поскольку они увязывали обслуживание долга с показателями развития экономики страны. Впрочем, учитывая высокий уровень процентных льгот, уже оформленных по данной задолженности, индексацию лучше применить к сумме основного долга. Ценные бумаги, обеспеченные активами, также могут быть обменены на долги перед ЕФФС. В конкретном случае банковских акций, в настоящее время принадлежащих греческому филиалу ЕФФС, Греция могла бы обменять эти активы на облигации ЕФФС, тем самым воспользовавшись новой возможностью, которую Европейский механизм стабильности открывает для управления банковскими активами.
3. Разделение второго долга Греции перед ЕФФС на две части
Колоссальную задолженность (в рамках второго кредита) перед ЕФФС также возможно обменять на индексированные по ВВП облигации и/или на ценные бумаги, обеспеченные активами. Кроме того, возможно разделение долга Греции перед ЕФФС на две части: половина долга становится кредитным инструментом с 5-процентной доходностью, а вторая половина признается совокупностью беспроцентных инструментов (облигаций с нулевым доходом), и погашение оставшихся 50 % основной суммы долга производится в конце срока. Эта идея опирается на комментарий Клауса Реглинга, генерального управляющего Европейским механизмом стабильности; он заявил в 2013 году, что реальная экономическая нагрузка некорректно отражается в анализе DSA, проводимом МВФ. Параметры долга не менее важны для оценки его приемлемости, чем сам номинальный долг: кредиты ЕФФС предоставляются на чрезвычайно долгие сроки и по весьма низкой процентной ставке, фактически сводимой к стоимости финансирования ЕФФС. Преимущество такого подхода состоит в том, что он обеспечивает более широкий диапазон возможных действий. Далее управление обязательствами сосредоточится на беспроцентных активах. В простейшем варианте кредиторы смогут аннулировать те облигации, для которых не предусмотрен доход. В реальном экономическом выражении они почти ничего не потеряют – в убыток пойдет только рыночная стоимость беспроцентных облигаций; при этом они все равно получат те проценты, которые полагались им изначально. Однако последствия списания половины долга перед ЕФФС будут негативными для самого ЕФФС, а также и для финансов государств-членов фонда. Одной из ключевых целей предстоящих переговоров с европейскими кредиторами и, возможно, с ЕЦБ могло бы стать создание механизма, который позволил бы Греции получить конкретные выгоды от списания долга, но который также ослабил бы, растянув во времени, влияние такого шага на финансовое состояние кредиторов. В другом варианте Греция могла бы предложить обмен беспроцентных активов на другие инструменты, такие как ценные бумаги, обеспеченные активами, или индексированные по ВВП, о которых упоминалось выше. В третьем варианте правительство могло бы напрямую продать часть своих активов, чтобы погасить по рыночной цене беспроцентные облигации ЕФФС. Далее ЕФФС мог бы использовать эти средства для приобретения инструментов с нулевой доходностью для корректировки баланса. При такой схеме долг Греции номинально уменьшится наполовину.