Благодарности
Чтобы поблагодарить всех тех, кто заслуживает слов признательности за появление подобной книги, потребуется, пожалуй, даже больше страниц, чем уже мною написано. Буду исходить из того, что все эти люди сами знают, насколько я им благодарен, и ограничусь всего двумя конкретными благодарностями: Уиллу Хаммонду, моему редактору, чьими настойчивостью, мастерством и терпением я бесстыдно пользовался; и Кристин Лагард, чья метафора о взрослых в доме часто повторялась на страницах моей книги. Приложения Приложение 1
Обманчивый рассвет в период дефляции
Существует ряд данных, подтверждающих точку зрения истеблишмента – что в 2014 году наблюдался рост национального дохода Греции. Эта точка зрения опирается на так называемый реальный национальный доход или реальный ВВП (валовый внутренний продукт), вот только в периоды дефляции (отрицательной инфляции) экономический термин «реальный» означает свою полную противоположность. Это увлекательный статистический мираж, когда депрессия выглядит желанной, и работает он следующим образом.
На вопрос, лучше ли вам сегодня по сравнению с тем, как вы чувствовали себя год назад, вы ответите утвердительно, если ваш денежный доход (в долларах, фунтах стерлингов, евро или иенах) вырос за последние двенадцать месяцев. Но вы могли бы добавить (и это будет разумное замечание), что стоимость жизни за год тоже выросла. Чтобы учесть разницу между вашим денежным доходом и его покупательной способностью, экономисты обычно фокусируются именно на покупательной способности вашего денежного дохода (иначе говоря, на реальном доходе), то есть на денежном доходе, скорректированном с поправкой на средние цены.
Так же обстоит дело с оценкой совокупного дохода государства. Экономисты начинают с выведения общей суммы денежных доходов для получения номинального валового внутреннего продукта – или, для простоты, общего денежного дохода страны (N). Затем они корректируют это число N с учетом колебаний средних цен (P) посредством деления N на P. Полученный коэффициент (R) используется в качестве показателя реального дохода страны (R = N/P).
В периоды инфляции полезность реального национального дохода заключается в том, что он не позволяет чрезмерно радоваться, когда мы слышим, что денежный доход существенно вырос. Например, когда цены вырастают, скажем, на 8 %, увеличение денежных доходов на 9 % ведет к росту реального дохода всего на 1 %. Очевидно, что в периоды инфляции следует оценить реальный национальный доход, прежде чем радоваться росту экономики. Только при сильном увеличении коэффициента R у нас появляются веские основания полагать, что экономическая активность возрастает.
Однако в периоды дефляции (когда цены падают) коэффициент R может вводить в заблуждение. Рассмотрим вымышленный пример ниже, отражающий дефляционную экономику.
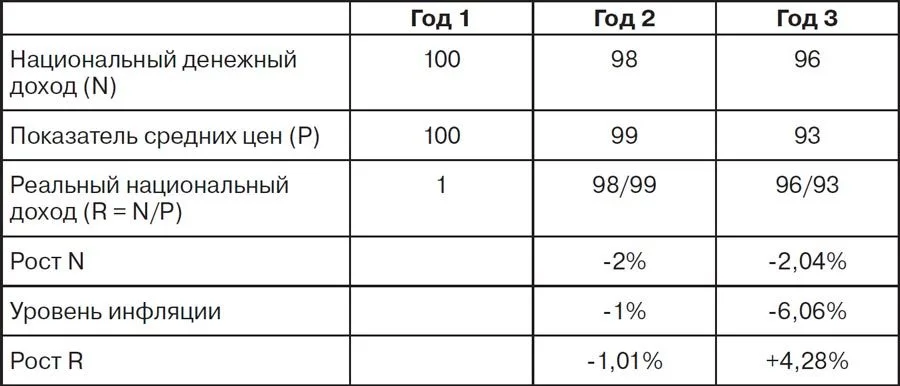
С первого по второй год денежные доходы населения (N) сократились на 2 % (с 100 до 98 %), тогда как индекс средних цен снизился на 1 % (с 100 до 99 %). В следующем году (год 3) спад углубляется, национальный денежный доход уменьшается еще на 2,04 % (с 98 до 96 %), а индекс средних цен на фоне дефляции опускается сразу на 6,06 %. Вот так выглядит экономика, сползающая от рецессии к подобию депрессии: доходы падают, а цены снижаются и того быстрее.
Но взглянем на последнюю строчку таблицы. Похоже, реальный национальный доход резко повысился на третьем году по сравнению со вторым (целых 4,28 %). Как такое возможно? Это мираж, появление которого было вызвано падением цен. Проще говоря, в дефляционной экономике, где население и государство обременены значительными долгами, поводом для праздника является лишь рост денежных (в отличие от так называемых реальных) доходов.
Можно сказать, что увеличение «реального» показателя всегда хорошо, даже если денежные доходы падают. Ведь если цены снижаются быстрее, чем падают денежные доходы, значит, мы можем позволить себе покупать больше за меньшие деньги? Разве это плохо? Нет, не плохо, но все упирается в фактор долга. Ведь пока население и правительство накапливают существенные долги и платят немалые проценты по этим долгам, снижение национального дохода остается рецептом коллективного банкротства.
В завершение, как говорится, для справки: в 2014 году греческий номинальный национальный доход снизился на 2,8 миллиарда евро (на –1,569 % при инфляции –2,21 %). Если вычесть –2,21 % из –1,569 %, получим положительный коэффициент реального дохода! Перед нами статистический мираж, маскирующий депрессию (падение доходов, падение цен, рост пропорции долга к доходу). По контрасту, в 2013 году было иначе: номинальный ВВП упал на –5,66 %, цены снизились на –2,54 %; вычтем –2,54 из –5,66, и у нас останется отрицательное число. Приложение 2
Мотивированная ошибка МВФ
Неверную оценку МВФ последствий принятия пакета помощи для экономики Греции, безусловно, можно считать наихудшей – и самой прибыльной в истории экономического прогнозирования. На момент выделения первого кредита МВФ предсказывал, что в 2011 году инвестиции снизятся на 11,8 %. Фактическое падение инвестиций в 2011 году составило 19,4 %. В 2012 году МВФ прогнозировал рост инвестиций на 0,8 %, тогда как на самом деле произошло падение на те же 19,4 %. А на 2013 год МВФ прогнозировал рост инвестиций на уровне 4,8 %, но в реальности было зафиксировано падение на 13,2 %. Что касается инфляции, МВФ прогнозировал – 0,5 % в 2011 году, 1 % в 2012 году, 0,7 % в 2013 году, 1 % в 2014 году и 1,1 % в 2015 году. Фактическая инфляция составила 1 % в 2011 году, – 0,3 % в 2012 году, – 2,1 % в 2013 году и –2,6 % в 2014 году.
В основе расчетов МВФ лежала серьезная ошибка. Чтобы создать видимость того, что к 2022 году долг Греции сократится и страна перестанет быть банкротом, авторы греческой программы подсчитали:
– какой профицит бюджета необходим на период 2015–2022 годов для погашения задолженности перед кредиторами (обозначим профицит как S);
– насколько объем национального дохода (или ВВП) должен вырасти для обеспечения этого профицита с учетом налогов (обозначим рост как G);
– каков должен быть общий уровень налогообложения экономики для выплат кредиторам и функционирования государства (обозначим налоги как T).
Сформулировав эти задачи, разработчики программы объявили перечисленные параметры целевыми. Они заставляли министров финансов и премьер-министров Греции подписывать аффидевиты[341] (пресловутые «меморандумы о взаимопонимании»), где говорилось: «Греческие власти обязуются стремиться к темпам роста G, которые позволят собирать T налогов и получать в конце каждого год профицит, равный S. Пока S будет хватать для погашения задолженности Греции перед кредиторами, долг Греции можно считать приемлемым».
Звучит великолепно, но есть одна маленькая проблема: три параметра (S, G и T) рассчитывались, так сказать, вспять, исходя из цифры, которая требовалась к 2022 году для погашения греческого долга (с точки зрения совокупного профицита S), и лишь в конце устанавливая темпы роста G, достижение которых предусматривалось с 2015 года. Однако одного заявления о том, что правительство будет облагать налогом T бизнес и домохозяйства (тем самым получая сумму, необходимую для получения S), было достаточно, чтобы застопорить инвестиции и потребление домохозяйств в 2015 году. Проще говоря, показатели T и S, необходимые для успешной реализации программы, чтобы «цифры складывались» (как выражаются обычно функционеры МВФ), не просто брались фактически с потолка, а прямо противоречили темпам роста G, что требовались для их получения.
Несмотря на этот грандиозный прогностический промах, Греция оказалась неплохим источником дохода для МВФ. К моменту моей отставки государство-банкрот выплатило МВФ более 3,5 миллиарда евро в виде процентов и сборов, что составило в среднем 37 % от общего чистого дохода МВФ и покрыло 79 % общих внутренних расходов фонда. С тех пор, как Греция очутилась в долговой тюрьме, средняя операционная прибыль МВФ не опускалась ниже 63 %, что намного выше показателей прибыли «Голдман Сакс» или «Джей Пи Морган». Откуда взялись эти доходы МВФ? Разумеется, от европейских налогоплательщиков. В определенном смысле брюссельские и берлинские чиновники, которым явно неловко всякий раз, когда они слышат, что МВФ призывает их облегчить долговое бремя Афин, имеют право злиться: Международный валютный фонд хочет, чтобы европейские кредиторы Греции, обеспечившие фонду громадную прибыль, частично списали долг страны перед ними – но не перед фондом. В итоге Греция очутилась между МВФ, который обоснованно призывает к облегчению долгового бремени страны, хотя сам получает прибыль от сохранения статус-кво, и ЕС, который использует МВФ, чтобы отказывать Греции в облегчении долгового бремени.