Санкции были направлены на самую уязвимую и зависимую от внешнего мира часть сложившейся системы воспроизводства — финансовую систему. Отказ западных банков рефинансировать ранее выданные кредиты существенно усугубил вывоз капитала и создал макроэкономические условия для спекулятивной атаки на рубль. До этого она была подготовлена действиями денежных властей по переводу рубля в режим «свободного плавания», что создало ожидания его девальвации. Поспешно сбросив с себя ответственность за поддержание стабильного курса рубля, в условиях введенных санкций они спровоцировали спекулятивную атаку на рубль, которую мгновенно организовала валютная биржа.
Роль Московской биржи (МБ) в обвале курса рубля заслуживает специального рассмотрения. Ее руководители не предприняли ни одного действия из стандартного набора мер, которые они были обязаны принять, чтобы остановить ажиотажное бегство от рубля — начиная от приостановки торгов и снижения числа сессий и заканчивая прекращением использования кредитного рычага и проведения виртуальных сделок. Но, как свидетельствуют весьма искушенные спекулянты, в начале подъема волны ажиотажного сброса рублей биржа, наоборот, вследствие «технического сбоя» приостановила прием заявок на их покупку и тем самым эту волну резко усилила. На этой волне контролирующим биржевые операции спекулянтам не составляло труда путем нескольких притворных сделок опустить рубль более чем на 10 %, доведя доходность своих операций до 1000 % годовых. Об этом свидетельствует и то пикантное обстоятельство, что львиная долю этих операций приходится всего на две структуры.
Пока МБ была «дочкой ЦБ» и работала как ключевой элемент рыночной инфраструктуры под его контролем, стабилизационные механизмы применялись исправно. Но после приватизации она стала работать как центр прибыли под управлением профессиональных спекулянтов, связанных с крупнейшими американо-европейскими и российскими финансовыми конгломератами. Любопытно, что те самые две кампании, совершившие большую часть операций по обвалу курса рубля, пользуются особым доверием регулятора, который недавно предоставил одной из них беспрецедентную финансовую помощь на санацию одного сомнительного банка. А другую кампанию допустил на рынок, несмотря на лишение его руководителя лицензии на осуществление операций.
Спекулянты, как известно, извлекают сверхприбыли на дестабилизации рынка, поэтому денежные регуляторы всех стран ведут с ними постоянную борьбу, жестко пресекая попытки вывести рынок из равновесия. Российский же регулятор, наоборот, отдал рынок на откуп самим спекулянтам. Контролируя биржу, они занимают монопольное положение на финансово-валютном рынке, произвольно формируя цены посредством цепочек притворных сделок.
Столкнувшись с усиливающимся спекулятивным давлением на валютный рынок, Банк России, вместо того, чтобы остановить спекулятивную волну методами банковского и валютного контроля, ее многократно усилил предоставлением краткосрочного рефинансирования коммерческим банкам (рис. 18)
Рис. 18. Динамика частных иностранных активов и чистой задолженности перед ЦБ РФ кредитных организаций (трлн. рублей)
Они ссужали эти деньги аффилированным игрокам, что позволило последним на порядок увеличить размах спекулятивных операций за счет использования 8-кратного кредитного рычага[235].
Объективно российская финансовая система могла легко защититься от санкций, имея значительный и устойчивый положительный торговый баланс, большие валютные резервы, почти вдвое превышающие денежную базу[236]. Однако, находясь в системе жестких ограничений, установленных МВФ в целях открытия российской финансовой системы для свободного движения капитала, денежные власти не только не стали отражать спекулятивную атаку на рубль, но и усилили ее.
Фактически денежные власти подыграли иностранным спекулянтам устроившим атаку на рубль после решения президента США Обамы о введении экономических санкций.
Прямое подтверждение неукоснительного соблюдения российскими денежными властями предписаний заокеанских «гуру» находим в заключении миссии МВФ в России, опубликованном 1 октября 2014 г.[237] После прочтения этого документа, в котором содержатся прямые указания Банку России (выделены жирным шрифтом), причины странного поведения ЦБ становятся понятными.
«Геополитические противоречия оказывают замедляющее воздействие на российскую экономику, которая и без того ослаблена за счёт структурных ограничений. В подобной ситуации поддержание жёсткой (сдерживающей) макроэкономической политики и ограничений могло бы помочь снизить риски дальнейшего ухудшения ситуации. Центральному Банку России имеет смысл продолжить курс на ужесточение ДКП и поднять процентные ставки с целью снижения инфляции и продолжения своего движения в сторону таргетирования инфляции, достижимого в рамках полностью гибкого курсообразования. В то время, как по прогнозам налоговобюджетная политика в 2015 г. продолжит оставаться умеренно жёсткой, России требуется дальнейшая фискальная консолидация (ужесточение) в ближайшие годы. Функциональная и операционная независимость ЦБ РФ должна быть защищена и гарантирована (властями), а соблюдение и следование «бюджетному правилу» должно быть продолжено.
Повышение потенциала экономического роста в России требует смелых структурных реформ и дальнейшей глобальной интеграции».
Экономические перспективы представляются неблагоприятными. Ожидается, что рост ВВП составит всего 0,2 % в 2014 году и 0,5 % в 2015 году. Ожидается, что уровень потребления будет снижаться по мере замедления роста реальной заработной платы и потребительского кредитования. Геополитическая напряженность (в том числе, санкции, ответные санкции и опасения по поводу их возможной дальнейшей эскалации) усиливает неопределенность и отрицательно воздействует на уровень доверия к экономике и инвестиции. Объем оттока капитала, как ожидается, достигнет в 2014 году 100 миллиардов долларов США и несколько снизится, но по-прежнему будет высоким в 2015 году. Согласно прогнозам, темпы инфляции сохранятся на уровне выше 8 процентов к концу 2014 года, в основном, в связи с ростом цен на продовольствие в результате ограничений на импорт и снижения курса рубля. При непринятии дальнейших мер экономической политики темпы инфляции, как ожидается, останутся в 2015 году на уровне выше целевого показателя. Несмотря на замедление темпов роста, ожидается, что нереализованный потенциал экономики (отрицательный разрыв выпуска) будет ограниченным из-за структурных препятствий росту.
Риски прогноза смещены в сторону ухудшения. Текущие прогнозы исходят из предположения о постепенном смягчении геополитической напряженности в течение следующего года. Снижение доверия к экономике, эскалация или сохранение геополитической напряженности могут привести к более активному оттоку капитала, усилению давления на обменный курс, росту инфляции и снижению темпов экономического роста. Снижение мировых цен на нефть может усугубить эти негативные факторы.
Сохранение и поддержание стабильной и предсказуемой макроэкономической политики имеет решающее значение для поддержки доверия к экономике, особенно в текущих условиях. Эта задача включает соблюдение бюджетного правила, дальнейшие шаги по переходу к таргетированию инфляции с опорой на режим полностью гибкого обменного курса, а также размещение средств Фонда национального благосостояния только при соблюдении надлежащих мер предосторожности. Россия обладает значительным запасом прочности в виде большого размера международных резервов, положительной чистой международной инвестиционной позиции, низкого уровня государственного долга, а также небольшого дефицита бюджета. Однако, учитывая неопределенность относительно дальнейшего сохранения геополитической напряженности и устранения основополагающих структурных проблем, разумное использование этих буферных запасов имеет решающее значение для обеспечения устойчивости экономики.
Для снижения инфляции потребуется ужесточение денежно-кредитной политики. Банк России в последние месяцы принял надлежащие меры, повысив процентные ставки по своим операциям и возобновив переход к большей гибкости обменного курса. Однако темпы базовой инфляции ускорились, вследствие чего для стабилизации и сдерживания инфляционных ожиданий потребуется дальнейшее ужесточение денежно-кредитной политики. Повышение процентных ставок также поможет ограничить отток капитала, особенно в условиях сокращения ликвидности на мировых рынках, и уменьшить дефицит ресурсов в банковской системе путем установления устойчиво положительных реальных процентных ставок по операциям Банка России.
Следует обеспечить сохранение операционной независимости Банка России. Хотя широкое участие заинтересованных сторон в определении среднесрочных целей по инфляции желательно, за реализацию мер политики, направленных на достижение целевых показателей по инфляции, должен отвечать исключительно Банк России. Определение четких полномочий будет иметь ключевое значение для обеспечения убедительного перехода к режиму таргетирования инфляции.
Приоритетными задачами остаются укрепление надзора и усиление мер по обеспечению финансовой стабильности. Банки и корпоративный сектор находятся в сложных условиях в связи со слабостью экономики, ограниченностью доступа к внешнему финансированию и удорожанием кредитных ресурсов внутри страны. Имеющиеся международные валютные резервы в сочетании с надлежащими ответными мерами монетарной политики Банка России пока сдерживают финансовую нестабильность. Тем не менее, текущая неопределенность даже в краткосрочной перспективе может вызвать трудности для отдельных банков и компаний. В случае серьезного сжатия ликвидности следует на временной основе предоставить отвечающим требованиям контрагентам механизмы чрезвычайного финансирования при наличии надлежащего залогового обеспечения, а стоимость использования таких механизмов следует установить на таком уровне, чтобы он был привлекательным только в стрессовые периоды.
При возникновении сбоев в функционировании финансового рынка и чрезмерной волатильности обменного курса рубля следует также проводить валютные интервенции, но не устанавливать в качестве целевого показателя какой-либо определенный уровень обменного курса.
Предполагаемый в 2015 году курс налогово-бюджетной политики является обоснованно и умеренно нейтральным. Предложенный федеральный бюджет, соответствующий бюджетному правилу, предполагает некоторое ослабление налогово-бюджетной политики в 2015 году. Однако это ослабление компенсируется некоторым ужесточением политики на уровне субфедеральных бюджетов, что создает должный баланс между необходимостью в осуществлении консолидации в среднесрочной перспективе, учитывая сохранение ненефтяного дефицита на уровне, близком к исторически максимальным значениям, и необходимостью проведения налогово-бюджетной политики, направленной на оказание поддержки экономическим агентам в условиях текущего замедления.
Следование сформированным принципам налогово-бюджетной политики является критически значимым. Бюджетное правило должно стать основным фактором обеспечения доверия к макроэкономической политике государства. Руководству России необходимо противостоять растущим запросам в области увеличения бюджетных расходов и сократить масштабы государственных инвестиций, чтобы удовлетворить имеющиеся крупные потребности в финансировании инфраструктурных проектов. Вполне допустимым является направление средств Фонда национального благосостояния на внутренние инфраструктурные проекты при условии, что такое финансирование будет осуществляться в рамках бюджетного процесса и при соблюдении надлежащих мер предосторожности. Отказ от направления взносов в накопительную часть пенсионного обеспечения подрывает жизнеспособность пенсионной системы, дестимулирует формирование пенсионных сбережений и ослабляет доверие к бюджетному правилу.
В условиях растущей неопределенности ключевое значение имеют структурные реформы. Санкции, ответные санкции и повышенная неопределенность приводят к дополнительному государственному вмешательству в экономику, замедлению реализации структурных реформ, а также снижению возможностей по интеграции в мировую экономику. Необходимо, чтобы меры, направленные на снижение воздействия геополитической неопределенности, не приводили к усугублению существующих диспропорций в экономике. Даже если в следующем году неопределенность исчезнет, по прогнозам, внутренний спрос и потенциальный рост останутся слабыми в среднесрочной перспективе в результате недостаточных объемов инвестиций и снижения производительности.
Согласно прогнозам МВФ, прирост ВВП России составит около 1,2 % в 2015 году и достигнет 1,8 % в 2019 году, но риски ухудшения прогнозов будут присутствовать. Структурные реформы должны создать надлежащие стимулы для роста инвестиций и распределения ресурсов, обеспечивающего повышение эффективности. Как и прежде, ключевое значение для оживления экономического роста имеют защита прав собственности инвесторов, снижение торговых барьеров, борьба с коррупцией, возобновление программы приватизации, повышение конкуренции и улучшение делового климата, а также продолжение усилий по интеграции в мировую экономику».
Итак, руководство Банка России проводит, по сути, не самостоятельную, а навязанную МВФ политику. МВФ, в свою очередь, обслуживает интересы США и курируется американским казначейством. Оно и манипулирует Банком России посредством внедрения соответствующих американоцентричному мирохозяйственному укладу подходов к проведению денежно-кредитной политики. В том числе, транслируя через МВФ требования по отказу от валютного регулирования и контроля над трансграничными операциями капитального характера. Остается только догадываться, сознавали ли руководители Банка России разрушительные последствия принимавшихся ими решений, или их американцы использовали «втемную», используя внедренные в их сознание догматические схемы мышления. Но фактически денежные власти посредством механизма краткосрочного рефинансирования поддержали атаку спекулянтов на рубль многомиллиардными кредитами, что повлекло невиданное в современном мире обрушение курса валюты. После этого, руководствуясь монетаристскими догмами, они взвинтили ключевую ставку процента и фактически отрезали кредит от реального сектора экономики, остановив экономический рост. Спрос на деньги упал и одновременно со снижением денежной массы началось падение инвестиций и производства.
Вводя экономические санкции, США рассчитывали именно на такое поведение российского регулятора. Американские рейтинговые кампании поддержали этот ультиматум снижением кредитного рейтинга России почти до «мусорного». Эти обстоятельства очевидно подстегнут вывоз капитала. Если политика денежных властей не изменится, можно уверенно прогнозировать дальнейшее ухудшение положения российской экономики. С учетом того, что до конца 2015 года внешним кредиторам придется вернуть еще около 150 млрд. долл., денежная база может дополнительно сократиться на 10–15 %, что повлечет соответствующее падение деловой и инвестиционной активности. Государству придется тратить валютные резервы или смириться с волной банкротств неплатежеспособных заемщиков, среди которых могут оказаться системообразующие предприятия, в том числе задействованные в выполнении государственного оборонного заказа. Вместе со снижением нефтяных цен все это создает угрозу новой волны девальвации рубля.
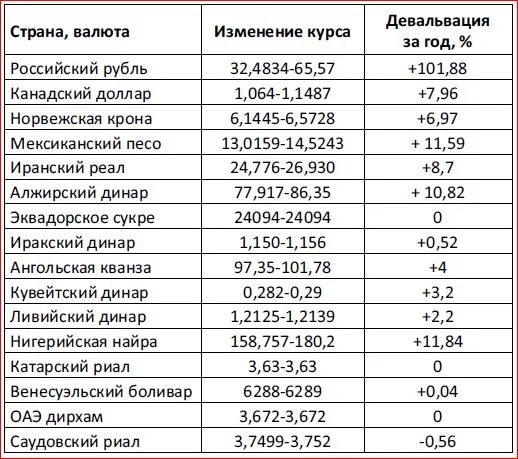
Вместо того, чтобы включить, наконец, механизмы стабилизации валютного рынка, денежные власти придумали новое оправдание своего попустительства спекулянтам, дав им заодно новый ориентир — биржевые цены на нефть. Создается впечатление, что российские денежные власти цепляются за любое правдоподобное объяснение падения курса, чтобы оправдать свою пассивность. Фактически не они, а спекулянты управляют валютно-финансовым рынком, а ЦБ лишь фиксирует удобные для них ориентиры. После отмены валютного коридора таким ориентиром и стали цены нефть, падение которых таким образом автоматически тянет вниз рубль. Однако на самом деле не падение цен на нефть, а именно манипуляции рынком являются главной причиной недопустимо высокой волатильности курса рубля. Зная методику работы ЦБ и используя его как «болвана» в преферансе, контролирующие МБ спекулянты играют с курсом рубля без особого риска, опуская его все ниже на радость Обаме и с выгодой для себя. Ни в одной нефтедобывающей стране мира, включая Нигерию, с несравнимо менее развитой экономикой, падение цен на нефть не вызвало такого резкого падения национальной валюты (Табл. 9).
Российская финансово-экономическая система имеет куда более высокий запас прочности, чем любая из указанных в таблице стран. И по уровню развития, степени диверсификации и емкости внутреннего рынка она тоже их превосходит. Но сведение денежной политики к обслуживанию валютно-финансовых спекуляций нивелирует эти преимущества. Уже после того как ЦБ поднял ключевую ставку процента до 8 %-го уровня, превышающего рентабельность производственной сферы, он переключил денежные потоки на обслуживание валютно-финансовых спекуляций. А когда он поднял ее до 17 % и одновременно стал изымать деньги из экономики, предлагая коммерческим банкам их размещать на депозите под 16,79 % годовых, реальный сектор оказался вовсе отрезанным от кредита.
Таблица 9. Динамика курса валют в нефтедобывающих странах мира в 2014 г.
Биржа стала основным в российской экономике центром привлечения денег, стягивая на себя всю ликвидность и образовывая тем самым гигантский спекулятивный вихрь. За прошлый год объем совершаемых на ней операций был в 10 раз больше совокупного экспорта страны, в 5,5 раз больше общей задолженности государства, банков и компаний перед иностранцами. В течение этого года, на фоне падения инвестиций и производства, оборот МБ удвоился, а сама биржа стала самой высокоприбыльной организацией в стране, показывая доходность около 80 %.
Вся финансово-экономическая система страны стала вращаться вокруг МБ, ориентируясь на доходность валютообменных операций и обслуживая спекулянтов. В результате она стала критически зависеть от поведения последних. Это и предопределило эффективность американских санкций, с объявлением которых международные спекулянты бросились валить рубль. В расчете на сохранение условий движения капитала неизменными американские рейтинговые агентства прогнозируют снижение российского ВВП в этом году на 4–5,5 %, Мировой банк — на 2,9 %, МВФ — на 3 %[238].
Такого развития событий, без сомнения, можно легко избежать, как нетрудно было предотвратить и случившийся в прошлом году валютный кризис с погружением экономики в рецессию. Ведь падение инвестиций и производства происходит на фоне недогруженных на треть производственных мощностей (Рис. 19), 20 %-ной скрытой безработицы, нереализованного научно-технического потенциала.
Рис. 19. Уровень загрузки мощностей в 2014 г., %.
(Источник: Институт народнохозяйственного прогнозирования РАН)
Расчеты ведущих специалистов в области прогнозирования показывают возможности устойчивого роста российской экономики на 6–8 % в год[239]. Но для этого денежно-кредитную политику нужно изменить — ввести валютное регулирование и контроль, прямые и косвенные методы снижения утечки капитала, предоставить производственным предприятиям длинные и дешевые кредиты, обязав банки контролировать их целевое использование. Это потребует отказа от догм рыночного фундаментализма и перехода к прагматичной политике развития экономики на основе активизации имеющегося научно-производственного потенциала. Соответствующие предложения многократно обсуждались в научном сообществе и представлялись в докладах ученых секции экономики РАН[240].
Но, прежде чем снова о них говорить, следует разобраться с причинами столь упорного продолжения нынешней политики, несмотря на ее очевидную пагубность.