с учетом климатического фактора решение перечисленных задач невозможно без крупномасштабного и систематического субсидирования сельского хозяйства и без вложений в инфраструктуру сельскохозяйственного производства, за образец могут быть приняты меры, которые последовательно реализовывались в США после Второй мировой войны и по конец 80-х годов включительно;
создание крупного производства предметов потребления из промышленного сырья, и в том числе доведение уровня производства легковых автомашин до 5–7 млн в год (6,7 млн легковых автомобилей США производили еще в 1950 г., когда по размерам производственного аппарата их промышленность была меньше российской);
восстановление и развитие производства высокотехнологичной продукции.
Решение всех перечисленных задач за относительно короткое время возможно без существенного увеличения производственного аппарата ТЭК, черной и цветной металлургии и химической промышленности.
При эффективном использовании мощностей в отраслях, обслуживающих инвестиционный комплекс, и сокращении экспорта черных металлов объем инвестиций в долларовом исчислении исходя из курса рубля, исчисленного по паритету покупательной способности, легко доводится в России до 1 трлн долл. в год (в 2 раза больше, чем сегодня), что позволяет решить все перечисленные задачи в сжатое время.
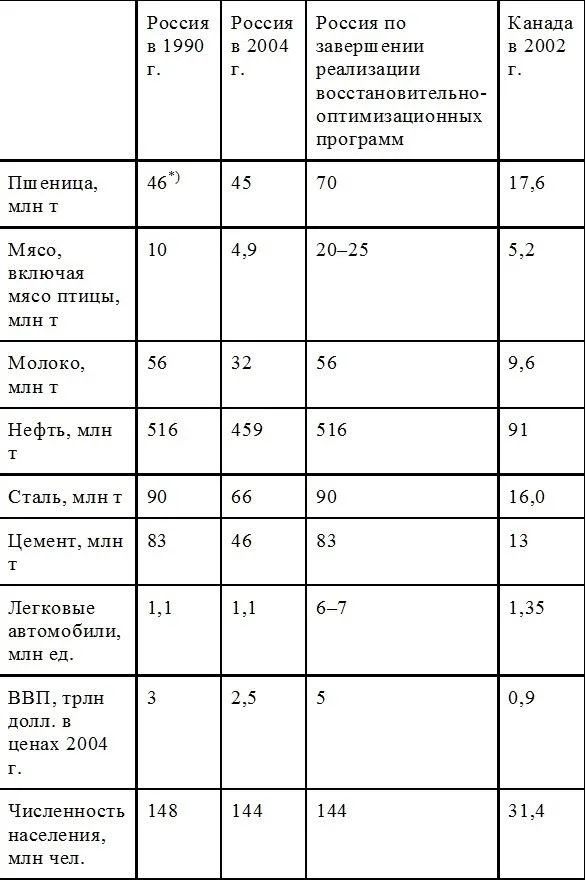
По завершении экономического восстановления и решении задач первичной технологичной модернизации экономика России будет по размерам примерно в 5 раз превышать экономику Канады, страны с аналогичными климатическими условиями (табл. 8).
Для экономической политики периода реформ передача сферы услуг в частные руки и вытеснение из нее государства является самоцелью. Характерно, что планы реформ в здравоохранении никогда не рассматривались с точки зрения их влияния на состояние системы здравоохранения в стране и объем предоставляемых этой системой услуг. То же самое касается и реорганизации системы образования. Это потому, что целью всех этих реорганизаций и реформ является не увеличение производства соответствующих услуг, а создание новых центров генерации прибыли и еще лучше сверхприбыли с целью компенсации падения прибыльности основных отраслей промышленности.
Интересам общества соответствует стратегия, предусматривающая возврат государства на прежние позиции в сфере производства коллективных услуг при сохранении за частным сектором полной возможности конкурировать практически во всех отраслях сферы услуг с государством. Цель – увеличение объема предоставляемых услуг и улучшение их качества.
Таблица 8. Какой является и какой может быть экономика России (сопоставление с Канадой)
------------------------------------------
*) 1992 г.
Источники: Российский статистический ежегодник. – М., 2001; Россия в цифрах. – М., 2005; Россия и страны мира. – М., 2004.
14. Какими должны быть государственные расходы
Из приведенных выше данных (в том числе в табл. 6) видно, что Россия – это все-таки не развивающаяся страна. Ее производственный аппарат – это производственный аппарат развитой страны, и даже фактические размеры ВВП на душу много больше, чем в типичной развивающейся стране. И тем не менее, по данным российской статистики, доля бюджетных расходов в ВВП (здесь и ниже под бюджетными расходами подразумеваются расходы консолидированного бюджета) по состоянию на 2004 г. составляла лишь 35%, в том числе 28,3% – расходы собственно консолидированного бюджета без расходов внебюджетных фондов. Тогда как в 1992 г., по опубликованным в 1995 г. данным, доля бюджетных расходов в ВВП составляла 47,3%, из которых 24,2% приходилось на расходы Федерального бюджета (часть из них составили субвенции местным бюджетам), 17,3% – на расходы местных бюджетов и 9,2% – на расходы внебюджетных фондов. Произошло обвальное уменьшение доли бюджетных расходов в ВВП. Мотивируют это тем, что нужно высвободить ресурсы для инвестиций (доля бюджета в ВВП сокращается, доля инвестиций в ВВП растет). Но дело в том, что снижение доли расходов бюджета с внебюджетными фондами с 1992 г. по 2004 г. более чем на 10% сопровождалось уменьшением доли валового накопления в ВВП с 35% до 21%. Все социальные расходы можно свести к нулю и получить отрицательный прирост инвестиций: инвесторы перестанут вкладывать деньги из страха, что вся эпопея с “реформами” закончится бунтом.
Практически сокращение бюджетных расходов вписывается все в ту же политику консервации экономики России как экономики сверхприбыли.
По состоянию на 1995 г., по подсчетам Всемирного банка, совокупные государственные расходы составляли в развитых странах по отношению к ВВП 49–50%, а в развивающихся – 24–25% против 27–29% в 1985 г.
С учетом неучтенной предпринимательской прибыли ВВП России на 20–25% больше номинальной величины, а доля бюджетных расходов в ВВП России соответственно меньше. Реально с внебюджетными фондами она составляет около 30% (см. табл. 7).
Таким образом, реформы бюджетной системы в России явно ориентированы на эталон развивающихся стран.
В то же время минимальные оптимальные бюджетные расходы (включая расходы по внебюджетным фондам) для России должны составлять примерно 40% от реального ВВП.
Нет никаких социально и экономически оправданных оснований для снижения доли социальных расходов в ВВП против прежнего максимума.
Проблема величины бюджета – это в первую очередь проблема налогов. С точки зрения предприятия разница между налоговыми платежами и платежами налогового типа (налоги на добавленную стоимость, на прибыль, единый социальный налог и др.), с одной стороны, и затратами на компенсацию за труд (оплата труда), с другой стороны, отсутствует. Распространенное представление о чрезмерности налогов и платежей налогового типа в России опровергается самим фактом способности экономики России генерировать в разных формах сверхприбыль. Учитывая положение с оплатой труда и реальными амортизационными затратами уровень налоговой нагрузки экономики отнюдь не является большим и может быть легко увеличен.
Вместе с тем, по крайней мере до восстановления нормального уровня производства, соответствующего размерам мощностей, и нормализации ситуации с оплатой труда на основе ее увеличения, нужно очень осторожно относиться к использованию налогов на имущество как источника бюджетных поступлений. Во всяком случае, рассчитывать на поимущественные налоги (в 2004 г. 0,9% ВВП) как источник, способный существенно увеличить бюджетные поступления, нельзя.
Ситуация с бюджетными поступлениями может быть решительно улучшена без увеличения налогового обложения большинства секторов экономики за счет ренационализации всех приватизированных компонент ТЭК, нефтетранспортирующей и нефтеперерабатывающей промышленности и введения государственной монополии на продажу винно-водочных и табачных изделий, что применительно к сложным условиям экономической обстановки является обычной практикой.
На этапе решения восстановительных задач в рамках антикризисной программы допустимо и эмиссионное финансирование бюджета.
15. Оптимизация валютно-денежной сферы
В России под влиянием “шоковых терапевтов” была принята система рыночного установления курса рубля, и притом в унифицированном варианте.
В условиях сильных экономик эта схема работает более или менее удовлетворительно, что наглядно выражается в наличии относительно небольших разрывов между рыночным и паритетным курсом. Однако в условиях слабых экономик дела обстоят иначе: здесь разрыв между курсом и ППС может достигать огромной величины и в среднем является ныне трехкратным.
В России при значительном разрыве между рыночным курсом и курсом, исчисленным по ППС, если основные экономические параметры исчисляются на основании биржевого курса, вся экономика предстает перед потребителем статистической информации в кривом зеркале: видимая картина постоянно нуждается в корректировке. Если такие корректировки не производятся (а они, как правило, не производятся), неизбежными становятся крупные ошибки при оценке экономического положения. Стратегия реформ, которая была принята в России и привела к катастрофическим результатам, есть во многом результат того, что положение дел в экономике России оценивалось главным образом на основе пересчета рублевых показателей в долларовые по курсу. Следствием была огромная недооценка экономических возможностей России и переоценка экономических возможностей США и развитых стран. Отсюда и преувеличение возможностей иностранных инвесторов покрыть инвестиционные потребности России, отсюда и ставка на зарубежного инвестора. Отсюда и идея поднять цены на продукцию ТЭК до уровня, в 3 раза превышающего средний уровень цен в стране.
Не меньшее значение имеет то, что в ситуации большого разрыва между курсом по ППС и официальным курсом национальной денежной единицы автоматически возникают такие явления, как скрытое финансирование экспорта и скрытое субсидирование притекающего в страну извне инвестиционно-ориентированного капитала. Последнее автоматически ставит в неравноправное положение внутреннего и внешнего инвестора и понижает склонность первого к инвестициям. Наконец, разрыв между паритетным и рыночным курсом при заниженности курса является мощным немонетарным генератором инфляции. Работа в режиме заниженного курса неизбежно истощает любую экономику, и в том числе экономику России.
Сейчас мало кто не знает о неустойчивости мировой валютно-финансовой системы в связи с образовавшимися в ней огромными дисбалансами (прежде всего из-за американских эксцессов). На практике это означает, что в ближайшие годы произойдет в той или иной форме отказ от принципа рыночного установления курса валюты.
В российских условиях не имеет смысла ждать этого, а следует опередить события и адаптировать валютно-денежную политику к потребностям восстановления и развития национальной экономики.
России не имеет смысла ждать отказа самих развитых стран от принципа рыночного установления курса валюты, который произойдет в ближайшие годы из-за неустойчивости мировой валютно-финансовой системы, а следует опередить события и адаптировать валютно-денежную политику к потребностям восстановления и развития национальной экономики.
Несомненный большой положительный эффект даст перестройка экономики валютно-денежной системы России на следующих началах:
– вводится помимо обычного подверженного инфляции “мягкого” рубля “твердый” рубль;
– “мягкие рубли” по-прежнему обращаются в экономике, здесь ничего не меняется;
– “твердый рубль” автоматически пересчитывается на каждый день в “мягкие рубли”, “твердые рубли” покупаются за “мягкие рубли” так же, как, например, доллары сегодня;
– “твердый рубль” используется только для обмена на СКВ, но при этом устанавливается различный курс “твердого рубля” для импорта, для туристских целей (при обмене “твердых рублей” на СКВ) и для иностранных инвесторов (при обмене СКВ на “твердые рубли”).
Система эта имеет тот плюс, что позволяет избежать скрытого субсидирования экспорта (из-за заниженного курса) и соответствующих потерь, избавиться от завышения цен на импортное оборудование и, что особенно важно, от субсидирования иностранных инвесторов, вкладывающих капитал в экономику России. Кроме того, она поможет исключить эффекты кривого зеркала, дезориентирующие и тех, кто работает на российском рынке, и тех, кто им управляет. Наконец, наличие “твердого рубля” позволит решить множество проблем кредитной системы и, в частности, понизить риски при кредитовании средне- и долгосрочных инвестиций.
Если после неизбежной перестройки мировой валютно-денежной системы в мировых масштабах произойдет возврат к валютам, привязанным к золоту, то можно будет отказаться от “твердого рубля” и перейти к обычной, широко применявшейся в послевоенный период и вплоть по 80-е годы, системе множественных курсов рубля.
Переход к унифицированному курсу рубля для России целесообразен лишь после создания в России высококонкурентной экономики и решения большинства обременяющих экономику России проблем, и то не во всех случаях.
Независимо от того, сохранит ли валютная система России прежнее качество или оно будет изменено, необходимо изменить статус Центробанка. Центробанк должен перестать быть независимым. Это нужно было сделать давно, после того как в 1994–1997 гг. Центробанк создал в экономике России ситуацию глубокой демонетизации и под предлогом борьбы с инфляцией обанкротил экономику России, нанеся ей огромный вред, исчисляемый многими сотнями миллиардов долларов. Сегодня это учреждение функционирует в качестве канала экспорта капитала за границу, и это в задыхающейся от избытка проблем экономике. Даже если руководствоваться чисто рыночными соображениями, для ликвидации независимости Центробанка есть серьезные резоны. Независимость Центробанка или эквивалентного ему учреждения (например, Федеральной резервной системы) в развитых странах означает на практике его независимость от администрации или парламента, но не от местного предпринимательского сообщества. Однако в России последнее не в состоянии влиять на политику Центробанка. Ситуация в России в этом плане совсем другая, чем в США. По существу, неизвестно, кто и как влияет на “центробанкиров”. Соответственно и статус Центробанка в России должен отличаться от статуса ФРС в США и примерно соответствовать статусу Государственного банка в Старой России.
Необходимо изменить статус Центробанка – он должен перестать быть независимым, потому что сегодня это учреждение функционирует в качестве канала экспорта капитала за границу. Оптимальным было бы соответствие его положения статусу Государственного банка в Старой России.
16. Антиинфляционная стратегия и условия отклонения от нее
Именно потому, что инфляция в России сегодня практически немонетарного происхождения, эффективная борьба с инфляцией предполагает снижение способности основных немонетарных факторов инфляции генерировать инфляционные импульсы.