Основной тенденцией в изменении объемов сегментов российского рекламного рынка участники проекта единогласно считают рост диджитал-рекламы — до 25 % в год. Она, по их мнению, все больше будет отбирать доходы у традиционных носителей. Внутри диджитал-направления основным драйвером, вероятно, станет мобильная реклама. За счет персонализации она дает возможность уйти от рекламного шума при контактах с потребителем и находит свою аудиторию именно там, где она находится. Среди форм, как наиболее информационно насыщенные сообщения, активнее всего будет развиваться реклама в онлайновом видео (возможно, в 3D). С учетом больших возможностей как для прямой, так и для непрямой рекламы в социальных сетях и мессенджерах, Интернет в целом будет вытеснять остальные рекламоносители. «Компании вроде Facebook и Google медленно-медленно, но победят всех», — прямо констатирует топ-менеджер баингового агентства.
При этом, по мнению участников проекта, долевая победа Интернета на рынке не означает ликвидации других рекламоносителей. Эфирное телевидение, постепенно сдавая свои позиции, останется все же востребованным среди рекламодателей-мейджоров. Мало что угрожает небольшому сегменту радио, так как он, наоборот, уникален для некрупных рекламодателей. Неэфирное телевидение может подрасти, поскольку этот сегмент еще мало освоен. Наружная реклама скорее всего потребует «перезагрузки»: эксперименты с QR-кодами оказались безуспешными; новый тренд для нее — просто размещение адресов сайтов. Сложнее всего ситуация с рекламой в печати, объем которой по абсолютным показателям однозначно будет сокращаться в ближайшей перспективе. Участники проекта считают, что для определенных групп рекламодателей (Fashion, Luxury) высококачественные по полиграфическим характеристикам бумажные издания сохранят свою привлекательность. Но по признанию большинства, нынешние финансовые потоки будут перераспределяться в сторону диджитал-прессы.
Среди стратегических направлений развития рекламы участники рынка выделяют три наиболее важных. Первое — это инвестиции в потенциал сотрудников, поскольку роль человеческого капитала в рекламном бизнесе крайне велика (до 70 % расходов идет на оплату труда). Эти инвестиции предполагают проведение различных тренингов для персонала, мероприятий, повышающих командный дух, развивающих атмосферу коллективного сотворчества. Второе стратегическое направление — вложения в автоматизацию работы с big data и воспитание соответствующих специалистов. Обойтись без этого в будущем уже не представляется возможным. И третье — закупки медиаметрических данных у ведущих компаний (TNS, Comcon и пр.), а также развитие собственных исследовательских отделов.
Общее магистральное направление развития отрасли — это постоянная адаптация и локализация новых мировых разработок и подходов в рекламных технологиях на российском рынке. Отставание в этом вопросе, концентрация внимания на неактуальных, устаревающих решениях будет означать глобальный проигрыш. «Основное — это открытость внешней среде, понимание того, что школа рекламы 1990-х уже себя изжила и что такие сегменты, как маркетинг территорий, персонифицированные коммуникации в Интернете и использование образа поведения потребителя применительно к Сети, дают как раз новые возможности для того, чтобы делать инвестиции в рекламу эффективными», — резюмирует топ-менеджер агентства.
Количество ведущих рекламных холдингов (групп) на рынке, по мнению участников проекта, в обозримом будущем увеличиваться не будет (см. Табл. 11). Напротив, возможно даже укрупнение: закупки будут концентрироваться в нескольких основных высокотехнологичных мультисервисных хабах. Это удобно, прежде всего, самим рекламодателям, которых смогут обслуживать через «одно окно». Баеров, в свою очередь, устраивает наличие на рынке очень крупных селлеров, предлагающих им пакетом весь имеющийся инвентарь для размещения на разных площадках с оптимальным охватом. По мнению рекламных менеджеров, единственное, что может несколько измениться, — это национальная принадлежность главных игроков. На данный момент 90 % российского рекламного рынка контролируют иностранные сети, и ужесточение законодательства в этой сфере способно изменить расстановку сил. На уровне агентств, входящих в рекламные группы, будет и далее углубляться сегментация: появятся все более специализированные Mobile-агентства, CRM-агентства, BTL-агентства, агентства, сфокусированные на eCommerce, Digital Cinema и пр. Количество таких направлений достаточно велико и будет только расти, особенно в сфере Интернета. При этом сохранится тенденция к консолидации отдельных агентств под эгидой больших рекламных групп.
Таблица 11. Топ-5 рекламных групп России по объемам бюджетов, 2015 г.
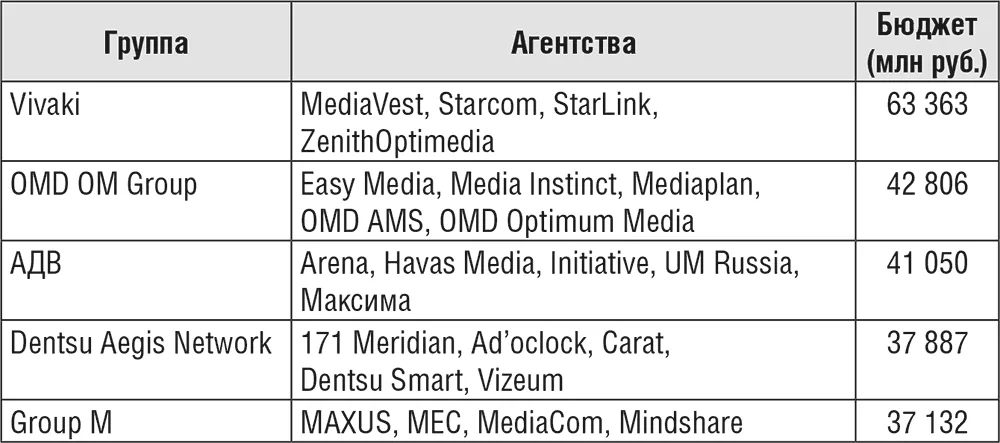
Источник: АКАР
Что касается рекламодателей, то, как отмечают участники опроса, их состав будет существенно зависеть от развития международной политической обстановки. Отмена взаимных экономических санкций даст зарубежным компаниям (прежде всего, из IT-сектора и медицины) возможность вкладывать больше средств в продвижение на российском рынке. К тому же некоторые группы иностранных рекламодателей в нашей стране еще даже не представлены. Среди российских рекламодателей также не исключено появление новых игроков, например фермерских хозяйств. Значение отечественных производителей продовольствия для рынка в целом будет повышаться. И в других отраслях будут появляться новые компании, готовые вкладываться в продвижение. Не исключен сбор групп некоторых рекламодателей «под зонтики».
С другой стороны, емкость рекламных каналов в России растет не так быстро, как спрос на них (недельная стоимость размещения баннера на главной странице «Яндекса» уже превышает 10 млн руб.). «Барьер заключается в том, что рекламодатели приходят с деньгами, а деньги потратить не могут, потому что нет такого количества людей и инвентаря. Это будет приводить либо к тому, что рекламодатели будут как-то распыляться и тратить деньги непонятно на что (что вряд ли), либо площадки, чтобы утолить жажду всех рекламодателей, будут повышать цены. Рекламодателям это станет менее интересно, для них вырастет цена за одну продажу», — подчеркивает топ-менеджер агентства.
Участники рынка сходятся во мнении, что среди товарных категорий, имеющих потенциал к росту, есть несколько фаворитов. Первый — это фармацевтика и медицинские услуги (при условии, что их не коснутся серьезные запреты). Причем кризис, порождающий стрессы у людей, косвенно способствует развитию такой рекламы. Почти все также прогнозируют рост категории «интернет-коммерция»: доставка еды, интернет-магазины, туристические сервисы. Очень активно будет развиваться реклама цифрового контента и сопутствующих устройств: онлайнового видео, аудио, электронных книг, OTT-сервисов и т. п. В связке с этим может увеличиться объем рекламы услуг телекомов, прежде всего операторов мобильной связи. Определенный рост также возможен в категориях «продовольствие» и «ритейл». В целом стабильные позиции на рекламном рынке сохранят такие традиционные категории товаров, как весь сегмент FMCG, одежда, бытовая электроника, включая гаджеты.
При этом в случае затянувшихся проблем на российском рынке может возникнуть новая тенденция, связанная с ростом собирательной категории «дешевые товары и услуги». «Наилучшую динамику в денежном выражении в тяжелые времена показывали немецкие ботинки Salamander по 600 рублей. Все зависит от уровня жизни и благосостояния», — указывает представитель агентства. Среди категорий, рост которых маловероятен, первой участники проекта называют «автомобили». Здесь уже наблюдается и прогнозируется сокращение объемов рекламы, связанное с заметным падением спроса на машины. Довольно нестабильным участником рынка представляется такой рекламодатель, как банки и другие финансовые институты, — по этой категории также не исключено сокращение.