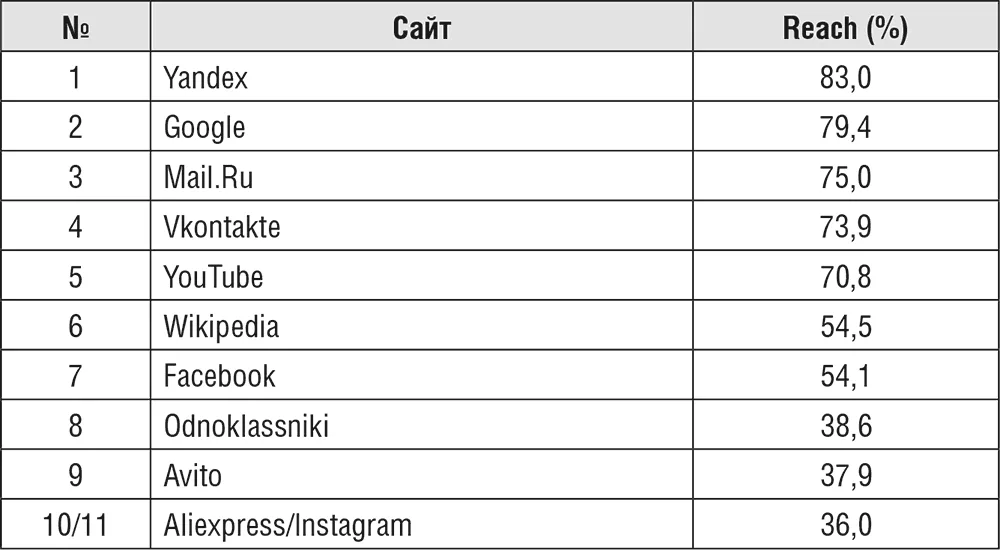
Определить структуру и границы индустрии оналайн-медиа чрезвычайно сложно. Технологии создания, распространения, организации, хранения, монетизации контента, которые лежат в основе этой индустрии, меняются настолько быстро и развиваются в таком множестве направлений, что строгую типологизацию проектов, рынков, сегментов и т. д. просто не успевают создавать. В нашем случае мы определяли для себя онлайн-медиа как всю совокупность организаций, групп и частных лиц, вовлеченных в создание, агрегацию, доставку, поиск, продвижение, монетизацию контента на основе цифровых технологий (см. Табл. 10).
Таблица 10. Топ-10 сайтов российского Интернета по охвату, середина 2015 г. (Москва и Санкт-Петербург, 12–64)
Источник: TNS
Общеиндустриальные показатели, в первую очередь совокупная аудитория и рекламные доходы, стабильно демонстрируют положительную динамику. Число интернет-пользователей в России выросло за 2011–2015 гг. почти в два раза — до 84 млн жителей страны старше 16 лет[16]. А объем рекламного рынка увеличился более чем в три раза — до 97 млрд рублей[17]. Однако, принимая во внимание эти и другие показатели, надо иметь в виду, что в России, как и практически на всех национальных и на глобальном интернет-рынках, очень высокий уровень концентрации по ключевым показателям: львиная доля ресурсов от пользователей, рекламодателей, инвесторов поступает единицам крупнейших компаний.