Российский рынок радио в настоящее время достаточно велик по количеству участников и весьма разнообразен по имеющимся радиоформатам. Только в Москве вещают 56 FM-станций — по этому показателю российскую столицу в мире опережает лишь Нью-Йорк. Различные информационно-разговорные и музыкальные вещатели сформировали свои стабильные, лояльные им аудитории, и по объективным медиаметрическим данным список радиостанций-лидеров в последние годы не претерпевает существенных изменений (см. Табл. 9).
Таблица 9. Топ-10 радиостанций по объему аудитории, 2015 г. (Россия, Все 12+)
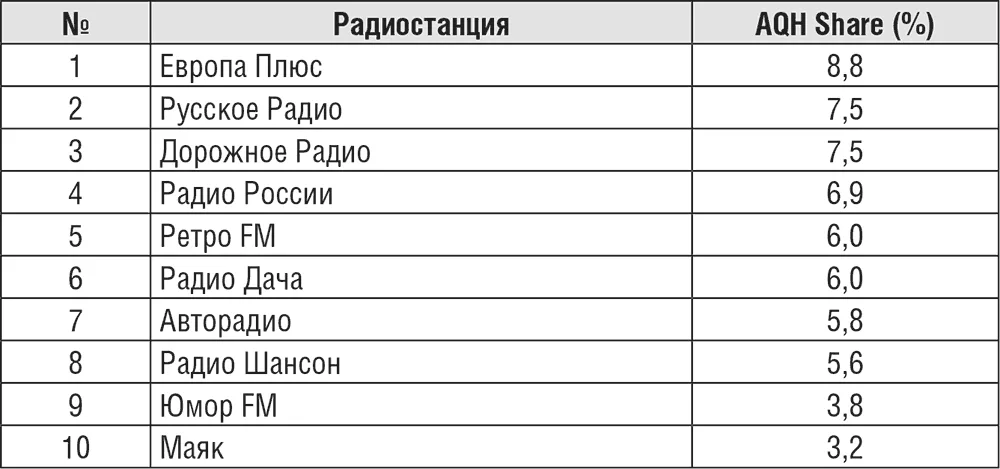
Источник: TNS
Ключевыми игроками на радиорынке России в 2015 г. были шесть холдингов — «Газпром-Медиа Радио» (девять станций), «Всероссийская государственная телевизионная и радиовещательная компания» (пять станций), «Европейская медиагруппа» (пять станций), «Русская медиагруппа» (пять станций), группа холдингов Михаила Гуцериева (девять станций) и «Мультимедиахолдинг» (четыре станции). Согласно данным АКАР, доля радио на медиарекламном рынке по итогам 2015 г. составила 4,6 % (14,2 млрд руб.). На фоне общего падения рекламной выручки традиционных СМИ потери этого сегмента можно оценить как средние — 16 %.
Относительно структуры радиорынка (исходя из «меню» слушателя) у его представителей в целом единое мнение: каких-то радикальных изменений в средне- и долгосрочной перспективе здесь не предвидится. Предполагается, что основные устоявшиеся в России форматы радиостанций (CHR, Oldies, AC, Rock, Шансон) сохранят свои ниши. Радиоменеджеры отмечают, что по разнообразию устоявшихся форматов в России уже наблюдается переизбыток, имеется много смешанных, пограничных форматов. Представляется вероятной коррекция форматов в сторону более четко сегментированной аудитории (по возрасту, полу, стилю жизни, идеологии). Уже можно считать тенденцией, которая продолжится и в будущем, усиление конкуренции в целевых группах. Поэтому все большее значение будет иметь точное сегментирование, поскольку делать «просто хорошее радио для всех» уже не получается — на него нет спроса со стороны аудитории. Есть некая вероятность «дробления больших форматов» (например, АС — Soft AC, Hot AC и др.). Возможны новые варианты среди «возрастных» форматов, поскольку спрос на ретро-музыку в стране продолжит расти. Но все это, по мнению радиоменеджеров, не является чем-то оригинальным.
Для возникновения принципиально новых форматов участники исследования пока не видят объективных предпосылок, поскольку либо не ясны их целевые аудитории, либо объем контента в незанятых форматах довольно органичен (пример тому — неудавшиеся эксперименты с форматами Folk и R’n’B/Hip-Hop). В лучшем случае, подобная станция станет второй или третьей в меню слушателя, соберет не более 2–2,5 % аудитории, если таковая вообще ждет своей музыки от радио. «Появятся ли молодые голодные ребята, которые придумают второе “Русское радио”? Вряд ли. Для этого надо, чтобы исчезло первое», — отмечает один из радиоменеджеров. Совсем альтернативные форматы, вроде авторской (бардовской) песни, также не представляются участникам рынка коммерчески успешными. Однако творческий поиск будет продолжаться, конкуренция — расти, и ощущение, что «все уже занято», по мнению руководителей радиостанций, может оказаться обманчивым.
Явных кандидатов «на вылет» участники проекта также не назвали, хотя отметили, что в каждом из форматов объективно имеются радиостанции-аутсайдеры по доле аудитории, находящиеся «в зоне риска». Сейчас стабильны и явно перспективны только около 15 ведущих станций. Есть и постоянные, естественные «кандидаты на изменения» — это станции, специализирующиеся на танцевальной музыке (Dance), поскольку мода на нее регулярно меняется. В связи с этим переформатирование станций будет происходить и дальше, т. к. на радиорынке это не столь сложная и капиталоемкая процедура (успешный пример: City FM — Like FM).
По мнению радиоменеджеров, не исключается и некоторая динамика в количественном соотношении имеющихся на рынке двух основных типов станций. Наблюдающийся сегодня в России неестественный «перекос» в пользу различных музыкальных форматов (около 75 % радиостанций) может быть сглажен приростом информационно-разговорных станций (News&Talk, All News, All Talk). Такая тенденция уже намечалась в пятилетней ретроспективе. Но это соотношение во многом будет детерминироваться политической и экономической обстановкой в стране и мире.
Кризис и напряженность на международном уровне вполне могут ускорить развитие информационно-разговорных форматов по причине роста интереса аудитории к ним (хотя бывают отдельные исключения из правил), а стабилизация обстановки, напротив, может способствовать развитию разнообразных музыкальных (т. е. entertainment) форматов. Таким образом, эти два сегмента радиорынка в целом будут конкурировать между собой. Кроме того, по мнению некоторых участников проекта, возникновение новых информационно-разговорных радиостанций будет зависеть от динамики политического дискурса в России: имеющиеся точки зрения на повестку дня сейчас уже отражены в радиоэфире, появление других точек зрения может создать предпосылки для появления и других радиостанций.
По мнению ряда радиоменеджеров, вероятным «магистральным» направлением развития также будет сосуществование разных по формату радиостанций (и музыкальных, и информационно-разговорных) под эгидой одного холдинга, чтобы охватить все слои населения. Будет продолжаться развитие сетей федеральных станций в регионах и укрепление позиций «московских» игроков на локальных рынках. Эта тенденция к «федерализации», не вызывающая радости у потребителя на местах, объясняется тем, что локальные успешные радиостанции — довольно редкое явление, и большинство из них по экономическим причинам вынуждены будут переходить к сотрудничеству с крупнейшими сетями. Единственной альтернативой могут стать межрегиональные («мини-федеральные») объединения станций.
Одновременно с этим внутри самих федеральных сетей будет развиваться тенденция к локализации. В связи с удешевлением технологий радиостанции смогут себе позволить (что уже началось пять лет назад) вещание со сдвигом по часовым поясам. Все больше федеральных станций будут либо вещать по орбитам, либо осуществлять локальную «сборку эфира» по московскому «лекалу» для регионов, чтобы слушатели получали утренние программы утром, а вечерние — вечером.
Наконец, руководители радиостанций допускают, что на радиорынке может появиться новый функциональный сегмент — производство готового контента, как это уже случилось на рынке телевизионном. Пока такие попытки были не особо удачными, но ожидается, что спрос на оригинальный контент, в том числе на музыкальных станциях, будет расти, и в данном случае речь идет не о музыке, а о разговорных шоу. Этим могут заняться игроки, независимые от вещателей. Такие программы, собственно, и формируют бренд станции, что для радио критически важно. Будущее радио — это будущее брендов, знакомых и понятных, вызывающих четкие ассоциации у своей целевой аудитории, соответствующих ее реальным интересам. Эта мысль особо подчеркивается всеми участниками проекта.
Уровень концентрации в сегменте будет неизбежно расти — такую точку зрения разделяют все медиаменеджеры. Одиночным радиостанциям будет все труднее существовать самостоятельно (выживут только уникальные в своем роде случаи, например «Серебряный дождь»). Ключевая роль перейдет к крупным холдингам, и именно их усиление станет доминирующим вектором развития. «Укрупнение — это способ выживания», — прямо констатирует один из руководителей радиостанций. Оно дает синергию по рекламным сборам и сокращение расходов. Сколько именно радиохолдингов останется через 5–10 лет, участники проекта уточнить затруднились, но единогласно отметили, что число независимых станций будет сокращаться.
Не исключено, что в сегменте будут всего два-три крупнейших игрока, которые станут его драйверами. Они также могут запустить новые системы измерения аудитории, которые привлекут новых рекламодателей. Возможно, именно мощь лидеров будет способствовать дальнейшему существованию принадлежащих им нишевых маленьких радиоформатов («Детское радио», «Ю FM»). Участники рынка также отмечают, что будет происходить консолидация внутри самих радиосетей. Головные (московские) станции будут стремиться войти в капитал нынешних франчайзеров в регионах, сделать их своими «дочками», и в итоге франчайзеров тоже станет меньше. Этот тренд еще не столь очевиден, но многими ожидаем.
Нынешняя конфигурация структур собственности и управления активами на радиорынке представляется участникам проекта в целом стабильной. Имеющаяся схема такова: «непрофильный владелец + профильный менеджмент» («Сибирский деловой союз» — «Европейская медиагруппа», «Газпром» — «ГПМ Радио», «Лукойл» — «Русская медиагруппа», Михаил Гуцериев — «Крутой Медиа», «Изюм», «Шансон»). Само присутствие финансово-промышленных групп здесь уже является исторически сложившимся. Но при сохранении самой схемы не исключена возможность ухода прежних и появления новых инвесторов из числа ФПГ, подтверждающаяся недавними примерами продажи радиобизнеса «Интерроса» (ВКПМ) «Газпрому», покупки «Европейской медиагруппы» «Уральской горно-металлургической компанией» и выходом «Лукойла» из капитала «Русской медиагруппы». Активное развитие радиогруппы Михаила Гуцериева — явление того же порядка. Наличие успешного непрофильного бизнеса (нефтяного, металлургического, банковского) и в будущем может сыграть роль экономической базы для выхода на радиорынок новых игроков. При этом новым инвесторам потребуется готовая команда менеджеров, способных выстроить систему управления линейками станций и консолидированных рекламных продаж.
Радиоменеджеры отмечают, что среди инвесторов имеются как системные, так и несистемные. Первые последовательно развивают свой радиобизнес, другие приобретают активы с целью их дальнейшей перепродажи по более высокой цене. Оба сценария вполне могут применяться на рынке и в будущем. Отличаются и подходы к организации самого бизнеса: активы могут собираться «под крышей» одной управляющей компании («ГПМ Радио»), а могут операционно существовать по отдельности (группа Гуцериева). И то и другое представляет возможную стратегию. Наконец, некоторые холдинги стремятся — и будут стремиться — к синергии брендов радиостанций с другими имеющимися у собственника медиабрендами (Comedy Club — Comedy Radio).