Флешбэк: в 1936 году сюрреалист Рене Магритт нарисовал серию эскизов под названием «Le Problème de la Maison», где дома изображены в необычной обстановке: они гнездятся в ветвях деревьев, прячутся в морских пещерах, свалены на дно гигантской канавы[135]. На моем любимом рисунке дом стоит прямо посреди пустынной равнины, и он выглядел бы заурядно, если бы не пара гигантских игральных костей по соседству.
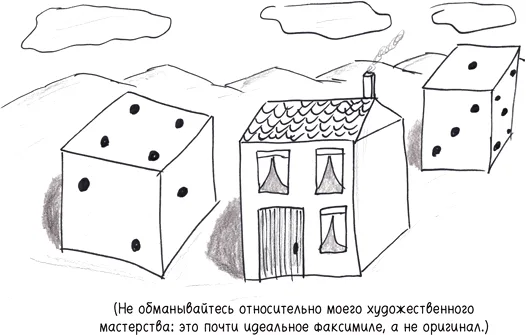
Кто знает, что имел в виду Магритт? Однажды он изобразил птицу, хватающую женскую туфлю, и назвал эту картину «Бог не святой». Но я полагаю, что художник бросает вызов нашей идее о том, что дом — эмблема безопасности. Напротив (и в мои намерения не входит вас пугать), дом — это нечто непредсказуемое и ненадежное, некий экзистенциальный риск. Не исключено, что вы вложите в собственный дом крупнейшие в жизни инвестиции, в несколько раз превышающие ваш годовой оклад, и этот долг будет выплачивать целое поколение вашей семьи. Дом — это образ неопределенности, а не стабильности.
Спустя семь десятилетий после визуального каламбура Магритта банкиры с Уолл-стрит столкнулись со своей собственной Problème de la Maison: ценообразование CDO. Проблема состояла в том, чтобы выявить взаимосвязь между различными ипотечными кредитами. Насколько мне известно, мы с вами не зависим друг от друга. Поэтому, если я не выплачу ипотеку, вероятно, вас это никак не коснется. С другой стороны, мы живем внутри единой экономики. У нас не больше шансов укрыться от нешуточной рецессии, чем от свежих поп-шлягеров этого лета. Так что если я не погашу кредит, то, возможно, и вы находитесь в опасности. На языке Уолл-стрит вопрос заключается в том, представляют ли невыплаты кредитов идиосинкратический или системный риск[136].
Дома — это отдельные игральные кости и исходы всех бросков не зависят друг от друга? Или это тысячи отражений одной игральной кости в галерее зеркал?
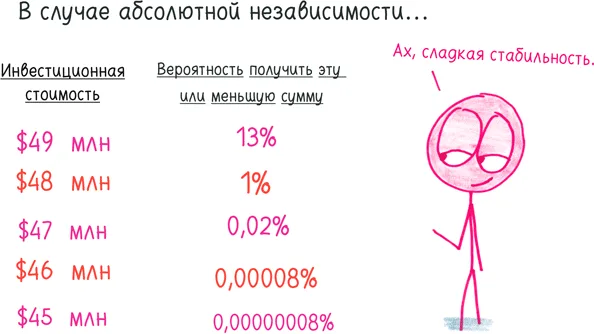
Представьте себе CDO, обеспеченное долговое обязательство (крошечное, если трезво посмотреть), на основе 1000 ипотечных кредитов, которые мы проанализировали выше. Мы оценили каждый в $50 000, следовательно, весь пакет ипотечных кредитов должен стоить $50 млн.
Если ипотечные кредиты не связаны друг с другом, Уолл-стрит может спать спокойно. Конечно, наши инвестиции могут принести на один миллион долларов меньше, чем мы ожидали, но абсурдно опасаться, что мы потеряем два миллиона долларов, а потеря пяти миллионов долларов просто немыслима (вероятность меньше одной миллиардной). Независимость обеспечивает стабильность, исключая вероятность катастрофических потерь.
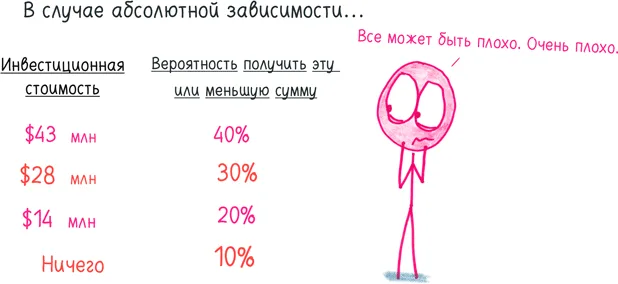
Однако если все ипотечные кредиты — это дубли одного броска костей, то банкиры с Уолл-стрит начнут кричать во сне и просыпаться в холодном поту. Опасности, за мгновенье до того немыслимые, уже очень даже мыслимы. В этой сделке есть ужасающая вероятность 1 к 3, что мы потеряем почти половину наших инвестиций, и леденящая кровь вероятность 1 к 10, что мы потеряем все.
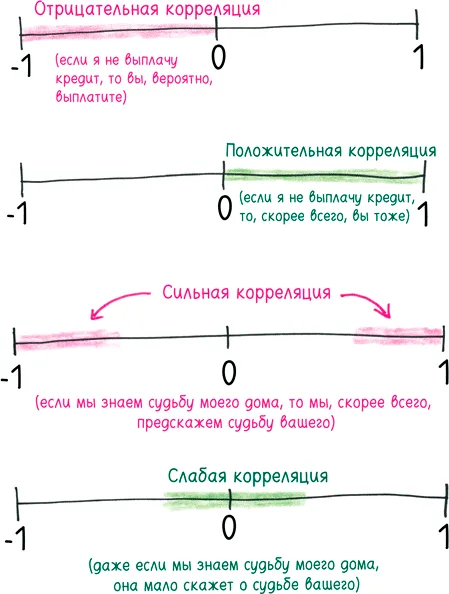
Разумеется, ни та ни другая модель не соответствует действительности. Мы не пчелы с коллективным разумом, чьи действия безупречно синхронизированы, и не суровые индивидуалисты, которых не волнует, как дела у их соседей. Нет, истина лежит посередине, грядущие события в жизни всех людей изящно переплетены. Кажется очевидным, что невыплата одного ипотечного кредита повышает вероятность невыплаты другого, но насколько и при каких условиях? Это сложнейшие вопросы, с которыми сталкиваются вероятностные модели.
Решение Уолл-стрит включает пресловутую гауссову копулу[137]. Изначально эту формулу стали применять компании по страхованию жизни: она помогала скорректировать вероятность смерти клиента после кончины его второй половины. Замените «супруг» на «дом», а «смерть» на «невыплату кредита», и вы получите модель вычисления взаимозависимости ипотечных кредитов.
Эта формула фиксирует связь между двумя ипотечными кредитами с помощью одной-единственной величины: коэффициента корреляции в диапазоне от –1 до 1.
Копула — изящная часть математики, простая и элегантная, и это делает ей честь. Но на самом деле глобальная экономика далека от простоты, и в ретроспективе легко увидеть, что упускает копула (и подобные ей методы).
Во-первых, данные. Компьютеры Уолл-стрит жадно проглотили электронные таблицы с ценами на жилье. Но большинство данных из разных городов относилось к одному недавнему периоду, на протяжении которого (так уж вышло) цены на жилье, к радости банкиров, неуклонно росли. Модели откалибровали свои прогнозы, как будто бы они анализировали всю историю цен на жилье в США. На самом деле они стали свидетелями миллиона отражений одного броска игральной кости.
Во-вторых, модель была построена для пар событий (отсюда термин «копула» — «связка» по-латыни). Но дома не выстроены парами. Все вместе они составляют один общенациональный рынок. Одно изменение может одновременно повлиять на каждую ипотеку в стране — именно это произошло, когда взлетающий рынок грохнулся оземь. Глупо тревожиться, что одна костяшка домино повалит соседнюю, когда над всеми ними нависает одна гигантская костища.
Наконец, если вы хорошо затвердили лексикон математической статистики, тревожный звоночек раздается при слове «гауссова». В математике этот термин возникает всякий раз, когда вы рассматриваете большую совокупность независимых событий. Но вся проблема в том, что в данном случае события зависят друг от друга.
По этим трем причинам на Уолл-стрит упустили из виду риск, который заметил Магритт, и это привело к стихийному бедствию, столь же сюрреалистичному, сколь все его фантазии. И мы все еще не обсудили худшее из всего этого. Неправильно оцененные CDO составляли несколько триллионов долларов — достаточно, чтобы нанести ущерб экономике, но недостаточно, чтобы объяснить жесткий нокаут в сентябре 2008 года. Почему экономика как подкошенная рухнула на ринг и выплевывала окровавленные зубы, ошеломленная подлым ударом? Это был провал теории вероятностей в еще большем масштабе.