Под занавес я приберег самую странную услугу возмещения ущерба: медицинскую страховку[131]. Что в ней такого уж странного? Во-первых, запутанность. Вычеты, лимиты страховых выплат, выяснение предшествующих состояний здоровья, доплаты, переменные величины страховых взносов… Это еще не нейрохирургия, но финансирование нейрохирургии, возможно, столь же пугающая вещь. И во-вторых, досадный вопрос: может ли страхование здоровья функционировать и дальше по мере роста наших медицинских познаний и умения прогнозировать заболевания?
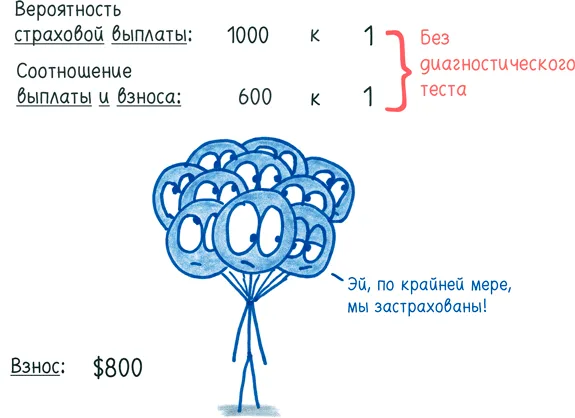
Вот простая модель здравоохранения. Каждый из нас подбрасывает десять монет. Если все ваши монеты выпадут двуглавыми орлами, то вы превратитесь в десятиглавого мутанта. На лечение потребуется $500 000.
Вероятность заболеть у каждого из нас равна примерно 1 к 1000. Но если мы скинемся по $800, то все будет супер. Тысяча клиентов принесет страховой компании доход $800 000, а страховая выплата составит всего-навсего $500 000. Эти парни получают прибыль, а мы защищены от финансового краха. Все счастливы и расходятся по домам.
Но что, если у нас больше информации? Что, если мы можем подсмотреть, как выпали первые пять монет, прежде чем решить, покупать ли страховку?
В таком случае примерно 970 человек из 1000 видят, что хотя бы одна монета выпала решкой, и вздыхают с облегчением. Мы в безопасности; в страховке нет необходимости. Но оставшиеся 30 человек психуют еще больше. Возможно, один из них подцепил эту жуткую мутагенную болезнь. Они могут рассчитывать на коллективную компенсацию размером $500 000, но, даже если они распределят расходы поровну, их подцепят на нешуточный крючок: каждому придется заплатить тысячи и тысячи долларов. Такая страховка больше не обеспечивает душевного спокойствия; наоборот, она подрывает его.
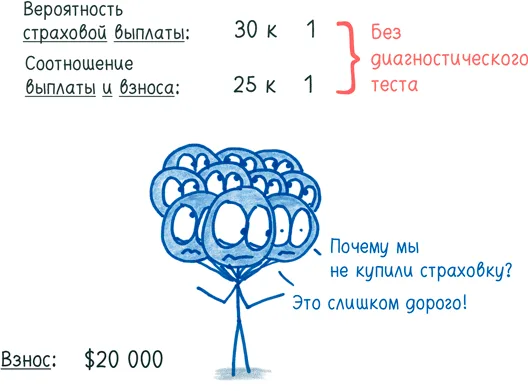
Когда мы подсмотрели, как выпали монеты, неопределенность уменьшилась, а без неопределенности страховка теряет смысл. Если мы заранее знаем, кто пострадает, — чья лодка пойдет ко дну, чьи работники выиграют в лотерею, кто получит травму, после которой можно расстаться с мечтой попасть в NFL, — то застраховаться больше невозможно. Страховой фонд пополняют только те, кто подвергается риску.
Эта проблема развивается в нашей медицинской системе из года в год. Генетические тесты и уточненная статистика угрожают базовой логике страхования.
Я не вижу ни одного простого решения. Когда страховые тарифы индивидуализируют, одни заплатят несколько пенсов, а взносы для других будут не меньше, чем сами счета за лечение. Но если распределить взносы поровну, то взаимовыгодный проект превращается в коллективную благотворительность: одни клиенты субсидируют других. Такую страховку труднее продать. Это одна из причин, по которым американское здравоохранение остается столь противоречивым.
Будучи учителем, я склонен думать, что любое знание — это дар. Но страховка усложняет эту точку зрения. Наше незнание судьбы может вынудить нас объединиться против нее. Мы построили демократию из нашей неопределенности — и новые знания угрожают этому балансу столь же непоправимо, как наводнение или пожар.