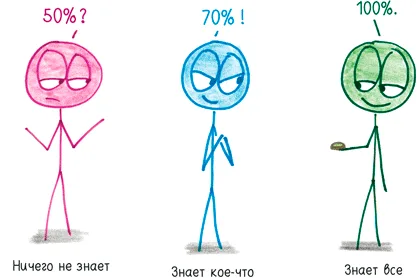
Пожалуйста, проведите вместе со мной мысленный эксперимент. Незнакомец протягивает вам монету. Вы подбрасываете ее и не говорите ему результат. Какова вероятность, что выпал орел?
• Случайный прохожий: «Я не знаю… 50 %?»
• Псих, который вручил вам монету и знает, что она неуравновешенная: «70 %!»
• Вы, вполглаза взглянув на монету: «100 %!»
Здесь никто не ошибся. Степень неуверенности зависит от вашего знания ситуации, и все трое дали рациональный, взвешенный ответ на основе той информации, которой располагали. Факт состоит в том, что оценка вероятности в каждом случае требует сноски: «с учетом того, что мне известно».
Эта динамика может стать ночным кошмаром страховых компаний. Что, если они находятся в ситуации случайного прохожего, а их клиент подглядел, какой стороной выпала монета?
Компания Wedsure выплачивает страховку от всевозможных неурядиц на свадьбах: испорченных подвенечных платьев, украденных подарков, неявки фотографов, массового пищевого отравления[123]. Но самый сенсационный вариант страховки, который они предлагают, также и самый проблематичный: «Увядание любви».
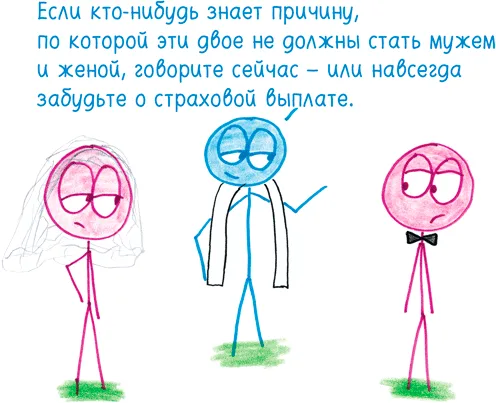
Если кто-нибудь знает причину, по которой эти двое не должны стать мужем и женой, говорите сейчас — или навсегда забудьте о страховой выплате.
В 1998 году журналист спросил Роба Нуччио, владельца Wedsure, рассматривает ли компания возможность возмещения расходов, если свадьба отменяется[124] из-за того, что жених или невеста решили пойти на попятный. Он усмехнулся: «Так мы бы открыли слишком легкий путь для мошенничества и сговора. Если вы сомневаетесь, то не женитесь». К 2007 году он поменял свое мнение и начал предлагать возмещение расходов третьим сторонам, которые финансируют свадьбу[125] (не самим брачующимся парам), если по крайней мере за 120 дней становится известно, что свадьба отменяется. Но, по словам Нуччио, возникла проблема: «Мы получали претензии от будущих тещ… они заранее знали, что все ненадежно». Очевидно, что каждая женщина знает сердце своей дочери лучше, чем страховая компания. Они подсматривали, какой стороной выпала монета. Нуччио увеличил временной промежуток до 180 дней, потом до 270 и, наконец, до 365.
Это квинтэссенция проблем страховщиков. Клиент, покупающий страховку, часто знает детали, которых не может знать тот, кто оказывает услугу. У страховщика есть пять возможных решений:
1. Установите маржу выше, чем обычно.
2. Детализируйте заявку клиента, чтобы узнать столько же, сколько знает он.
3. Предложите дешевый вариант с маленьким возмещением ущерба и дорогой вариант с большим возмещением ущерба. Естественно, люди, зная, что подвергаются большому риску, выберут второй вариант.
4. Станьте экспертом, чтобы знать о риске, от которого вы страхуете, больше, чем ваши клиенты[126].
5. Перестаньте продавать страховку от этого риска.