Один ребенок для меня — уже невероятно много, забот полон рот. Два ребенка? В вашем доме словно бы расквартирована детская армия. Три ребенка? Невообразимо — будто бы гугол новорожденных. Поэтому я был ошеломлен, когда узнал, что с вероятностью 1 к 67 у беременной женщины могут родиться несколько детей одновременно. В Великобритании семейные пары, которые разделяют мои тревоги, могут приобрести страховку от многодетных родов[116].
Если у вас родится двойня, страховая компания выплатит вам 5000 фунтов стерлингов.
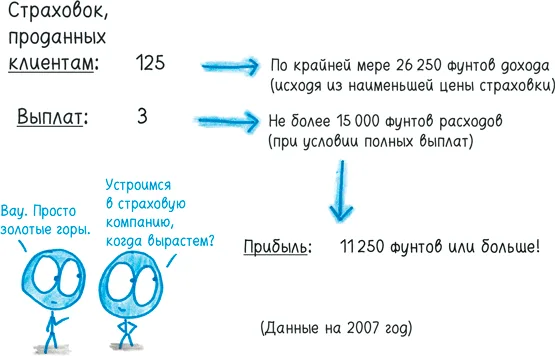
Аналитик и персональный финансовый консультант Дэвид Куо насмехается над этим планом: «Лучше уж сыграть на скачках». Я понимаю его точку зрения: ожидаемая прибыль довольно паршивая. Минимальный взнос составляет 210 фунтов стерлингов — если будущая мама младше 25 лет и в ее семейной истории не зарегистрированы двойни. Если страховку купит сотня таких матерей, компания соберет 21 000 фунтов стерлингов и (скорее всего) единожды выплатит 5000 фунтов стерлингов. Комфортная маржа! (Я пытаюсь вежливо сказать, что их клиенты платят бешеные деньги.)
Родители, у которых двойня родится с большей вероятностью, приносят еще больше прибыли. 34-летняя беременная женщина, если у нее самой есть сестра или брат-двойняшка, платит за страховку 700 фунтов стерлингов. Коэффициент выплат составляет всего-навсего 7 к 1.
Если вы лечились от бесплодия или делали УЗИ после 11 недели беременности, вы вообще не имеете права на страховку.
На мой взгляд, полезно различать два вида страхования: финансовое и психологическое[117].
Наиболее распространенные формы страхования — здоровья, жизни, автомобиля и т. д. — защищают от финансового краха. Однако психологическое страхование защищает от более умеренных рисков. Возьмем для примера страхование во время путешествий. Вероятно, вы можете себе позволить заплатить за билеты на самолет (черт возьми, вы уже их купили), но никто не в восторге, если отпуск отменяется. Компенсируя финансовые затраты, страхование способно уменьшить трату нервов.
Эта книга — не самоучитель по финансам («Математика с дурацкими советами о капиталовложениях»). Тем не менее я дам один совет: будьте осторожнее с психологической страховкой.
Представьте, что страховщик от многодетных родов предлагает уйму других схем. Вы бы заплатили 200 фунтов стерлингов, чтобы застраховаться от послеродовой депрессии? Или еще большую сумму, опасаясь, что придется воспитывать аутиста? Или ребенка с синдромом Дауна? Или с хроническим заболеванием? Вы чувствуете, что важно обезопасить себя от всех рисков. Но если вы заплатите по 200 фунтов стерлингов за каждую страховку, суммарный взнос в итоге перекроет любую компенсацию от страховой компании. Если вы можете позволить себе страховку, то вы можете позволить себе и те траты, которых опасаетесь.
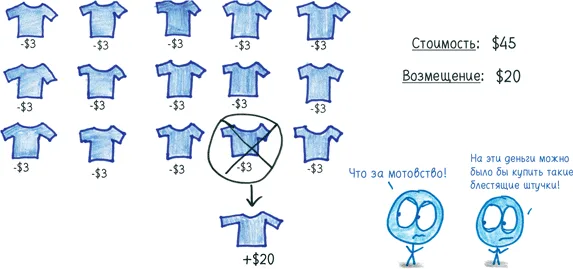
Более легкомысленный пример: предлагаю застраховать ваши 20-долларовые футболки; цена вопроса — $3 на одну футболку. В надежде защитить гардероб вы страхуете 15 любимых футболок. Когда ваши собаки и/или двойняшки изжуют какую-нибудь из этих футболок, я вышлю вам новую. Однако в том случае, если эта напасть происходит единожды в год, вы платите $45 за услугу стоимостью $20. Почему бы просто не отложить деньги и не покупать новые футболки самостоятельно?
Это основная проблема всех видов психологической страховки. Зачем платить немалые деньги ради того, чтобы компенсировать потенциальный ущерб, с которым вы смогли бы справиться своими силами?