Еще не закончилась Вторая мировая война, а финансовые олигархи уже закладывали под мировую экономику «мину замедленного действия» в виде американского доллара, который изначально был национальным платежным средством, но на который принудительно возлагались функции мировых денег. Дж. Кейнс, возглавлявший на Бреттон-Вудсе английскую делегацию (и который предлагал введение наднациональной валюты под названием «банкор»), указывал на риски, которые таил золотодолларовый стандарт. Сомнения и опасения английского экономиста разделяли в то время и некоторые другие экономисты, но в то время все слушали не экономистов, а политиков, причем американских. Лишь в начале 1960-х годов, когда БВС стала уже давать трещины, экономисты получили право голоса и стали публично разъяснять недостатки БВС. Американский экономист бельгийского происхождения Роберт Триффин (1911–1993) сформулировал в лаконичной форме ключевые противоречия БВС. В обращение вошли понятия «дилемма Триффина», «парадокс Триффина». Формула состоит из двух взаимосвязанных частей. Перевожу ее смысл.
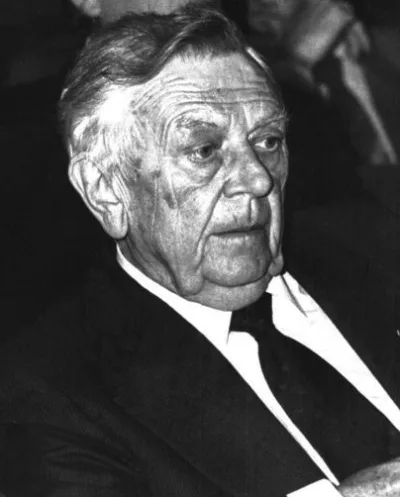
Роберт Триффин
1. Для того чтобы обеспечить мировую экономику тем количеством долларов, которое достаточно для обслуживания международной торговли и других расчетов, необходимо, чтобы в США постоянно наблюдался дефицит платежного баланса. Но дефицит платежного баланса подрывает доверие к доллару и снижает его ценность в качестве резервного актива.
2. Эмиссия ключевой валюты (доллара) должна соответствовать золотому запасу страны-эмитента (США). Чрезмерная эмиссия, не обеспеченная золотым запасом, может подорвать обратимость ключевой валюты в золото, что вызовет кризис доверия к ней.
«На деле система была порочна с самого начала: в соответствии с принятыми в Бреттон-Вудсе соглашениями США должны иметь убыточный платежный баланс, чтобы насыщать мир долларами – единственным признанным средством международных расчетов. Другими словами, чем больше доллар становился резервной валютой, тем меньше он вызывал доверия. Этот парадокс, называемый „дилеммой Триффина“, по имени сформулировавшего ее бельгийского экономиста, нынче приобрел жгучую актуальность, хотя и не достиг кульминации», – так описывает ситуацию французский писатель и банкир Жак Аттали в разгар последнего финансового кризиса[93]. Заметьте, что ситуация, по мнению Аттали, еще не достигла кульминации. То есть полномасштабного взрыва «бомбы», заложенной в маленьком американском городке Бреттон-Вудс в 1944 году, еще не произошло. Видимо, француз имел в виду, что полного краха доверия к доллару еще не произошло.
Бреттон-вудская валютно-финансовая система создавалась в тот момент мировой истории, когда Соединенные Штаты оказались мощной державой на фоне других ослабленных войной стран мира. В 1949 году на США приходилось 54,6 % промышленного производства капиталистического мира, 33 % экспорта, почти 75 % золотых резервов. Европа на тот момент выглядела достаточно жалко. Например, доля всех стран Западной Европы в промышленном производстве капиталистического мира в 1948 году была равна 31 % (для сравнения: в 1937 г. – 38,3 %). Доля в экспорте – 28 % (34,5 %). Золотые резервы Западной Европы в это время были в 6 раз меньше, чем в США. Ближайший конкурент американского доллара – британский фунт после войны на первый взгляд выглядел не так уж и плохо: он обслуживал 40 % мировой торговли. Но это была в основном торговля в рамках Британской колониальной системы, которая уже находилась на грани распада. Золото в подвалах Банка Англии составляло всего 4 % резервов капиталистического мира. Формально британский фунт стерлингов получил на Бреттон-Вудской конференции звание «резервной валюты», но было очевидно, что Лондон вряд ли сумеет подтвердить это звание.
Итак, конструкция БВС отражала соотношение сил стран на момент завершения войны. Последующее мировое экономическое развитие сопровождалось изменением позиций США и других стран капиталистического мира в международной финансовой системе. Да, в послевоенном мире продолжал неумолимо действовать «закон неравномерного экономического и политического развития капитализма», сформулированный классиком марксизма-ленинизма еще в 1916 году. «…при капитализме, – писал В. И. Ленин в своей работе „Империализм как высшая стадия капитализма“, – немыслимо иное основание для раздела сфер влияния, интересов, колонийипр., кроме как учет силы участников дележа, силы общеэкономической, финансовой, военной и т. д. А сила изменяется неодинаково у этих участников дележа, ибо равномерного развития отдельных предприятий, трестов, отраслей промышленности, стран при капитализме быть не может»[94].
Эта «неравномерность» неизбежно вызывала «напряжения» в конструкции БВС. Конечно, БВС предусматривала некоторые механизмы корректировок, однако возможности этих механизмов оказались очень ограниченными. Собственно в этом заключается главная причина кризисных процессов и краха БВС. Отдельные кризисные явления в валютно-финансовой сфере могли провоцироваться циклическими экономическими кризисами. До полного краха БВС таких кризисов международного масштаба было шесть (1948–1949, 1953–1954, 1957–1958, 1960–1961, 1969–1970, 1973–1975 гг.).
В течение первого периода существования БВС особых кризисных явлений в сфере международных финансов не наблюдалось. По той простой причине, что единого валютно-финансового пространства в западном мире не было. Сохранялись валютные зоны (стерлинговая, долларовая, французского франка, португальского эскудо, испанской песеты, голландского гульдена)[95]. А они сохранялись, потому что полного краха колониальной системы еще не произошло; основой валютных зон были колониальные владения той или иной метрополии[96].
Продолжали действовать валютные ограничения, которые были введены странами еще до Второй мировой войны (не только по капитальным, но также текущим операциям). Можно сказать, что де-юре БВС возникла сразу же после Второй мировой войны, но де-факто она начала функционировать лишь с 1959 года. С этого момента страны Западной Европы ввели обратимость (конвертируемость) своих валют по текущим операциям. До этого их экономические отношения строились преимущественно на основе международного клиринга (Европейский платежный союз). Лишь Канада и некоторые страны Латинской Америки пользовались в торговле долларом. Большая часть стран капиталистического мира, испытывавших острую нужду в долларах, несмотря на значительную американскую помощь (прежде всего, План Маршалла), имели весьма ограниченные возможности в торговле со странами долларовой зоны. Даже Великобритания сохраняла высокую степень свободы в торговле и движении капитала лишь в пределах стерлинговой зоны, но при этом была вынуждена ввести строгие ограничения на торговлю с «внешними» странами. Последние отказывались принимать платежи в неконвертируемых фунтах стерлингов.
Первые послевоенные годы в капиталистическом мире наблюдался «долларовый голод». Истощение золотовалютных резервов и постоянный дефицит платежных балансов заставили страны сохранять те валютные ограничения, которые они вводили еще в 1930-е годы, и даже дополнительно их ужесточать. Этого удалось избежать лишь Соединенным Штатам, Канаде, Швейцарии. Официальные валютные курсы имели мало общего с рыночными курсами. Валютные рынки были «серыми», процветала контрабанда. Денежные власти практиковали множественность валютных курсов (дифференциация по странам, товарным группам, видам операций).
В 1949 году под влиянием экономического кризиса была проведена массовая девальвация валют (всего 37 стран, на которые приходилось 60–70 % мировой капиталистической торговли). Из ведущих капиталистических стран девальвации удалось избежать только Соединенным Штатам. Таким образом, имела место скрытая ревальвация доллара без изменения его золотого содержания. На конкурентоспособности американского экспорта это почти не отразилось (экономика США имела бесспорные преимущества по конкурентоспособности), а вот скупке американским капиталом зарубежных активов такая скрытая ревальвация доллара способствовала.
Американский доллар начинает активно завоевывать мир с конца 1950-х годов, когда произошла отмена валютных ограничений по текущим операциям в большинстве стран – членов МВФ. Кстати, в это же время наметился процесс развала валютных зон в результате процессов деколонизации. Наконец, через полтора десятилетия после конференции в Бреттон-Вудсе мировая валютно-финансовая система стала приводиться в соответствие со стандартами БВС.