Для обеспечения расширенного воспроизводства российская экономика нуждается в существенном повышении уровня монетизации, расширении кредита и мощности банковской системы. Необходимы экстренные меры по ее стабилизации, что требует увеличения предложения ликвидности и активизации роли ЦБ как кредитора последней инстанции. В отличие от экономик стран-эмитентов резервных валют, основные проблемы в российской экономике вызваны не избытком денежного предложения и связанных с ним финансовых пузырей, а хронической недомонетизацией экономики, которая длительное время работала «на износ» вследствие острого недостатка кредитов и инвестиций.
Необходимый уровень денежного предложения для подъема инвестиционной и инновационной активности должен определяться спросом на деньги со стороны реального сектора экономики и государственных институтов развития при регулирующем значении ставки рефинансирования. При этом переход к таргетированию инфляции должен, во-первых, соответствовать заявленной цели по составу инструментов и мер макроэкономической политики, а во-вторых, не оставлять за ее бортом другие цели, включая обеспечение стабильного курса рубля, роста инвестиций, производства и занятости. Эти цели могут ранжироваться по приоритетности и задаваться в форме ограничений, достигаясь за счет гибкого использования имеющихся в распоряжении государства инструментов регулирования денежно-кредитной и валютной сферы. В сложившихся условиях приоритет следует отдавать росту производства и инвестиций в рамках установленных ограничений по инфляции и обменному курсу рубля. При этом для удержания инфляции в установленных пределах необходима комплексная система мер по ценообразованию и ценовой политике, валютному и банковского регулированию, развитию конкуренции.
Из теории экономического развития и практики развитых стран следует необходимость комплексного подхода к формированию денежного предложения в увязке с целями экономического развития и с опорой на внутренние источники денежной эмиссии. Важнейшим из них является механизм рефинансирования кредитных институтов, замкнутый на кредитование несырьевого высокотехнологического сектора экономики. Это можно сделать путем использования хорошо известных и отработанных в практике развитых стран косвенных (рефинансирование под залог обязательств государства и платежеспособных предприятий) и прямых (софинансирование государственных программ, предоставление госгарантий, фондирование институтов развития) способов денежной эмиссии. Не следует также исключать возможность направления денежной эмиссии на государственные нужды, как это делается в США, Японии, ЕС путем приобретения центральными банками государственных долговых обязательств.
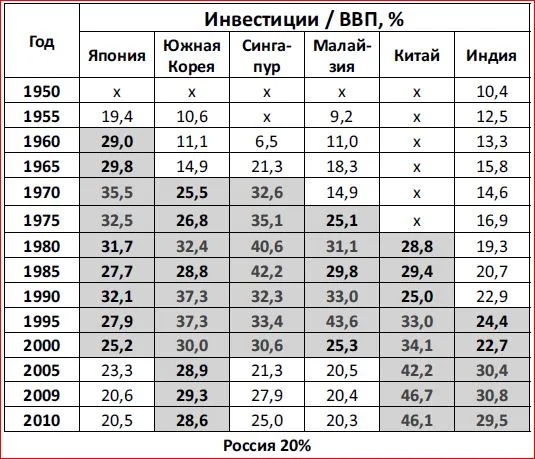
Формирование современной национальной кредитно-финансовой системы, адекватной задачам подъема инвестиционной активности в целях модернизации и развития российской экономики, имеет ключевое значение. Опыт стран, совершивших экономическое чудо, свидетельствует о том, что необходимая для экономического рывка норма накопления должна быть не ниже 35 % (Табл. 10).
Таблица 10. Повышение нормы накопления в периоды экономического рывка
(Источник: Я. М. Миркин, ИК «Еврофинансы»)
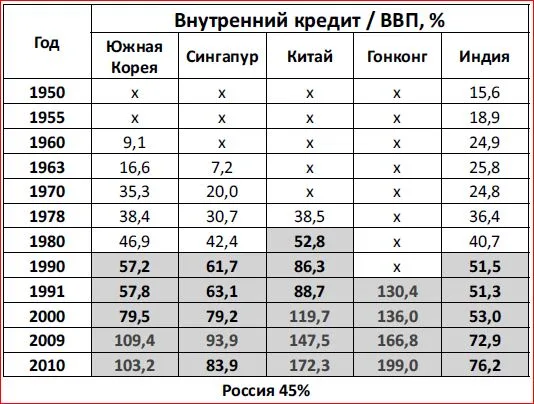
При этом в отсутствие достаточных внутренних накоплений главным источником финансирования инвестиционной активности является многократное расширение кредита, организуемое государством (Табл. 11)
Таблица 11. Масштаб кредитования экономического рывка (Источник: Я. М. Миркин, ИК «Еврофинансы»)
Для этого предлагается следующий комплекс мер.
1. Настройка денежно-кредитной системы на цели развития и расширение возможностей кредитования реального сектора.
1.1. Законодательное включение в перечень целей государственной денежно-кредитной политики и деятельности Банка России создание условий для экономического роста, увеличения инвестиций и занятости.
Переход на регулирование денежного предложения посредством установления ставки рефинансирования с проведением денежной эмиссии преимущественно для рефинансирования коммерческих банков под залог кредитных требований к производственным предприятиям, облигаций государства и институтов развития. При этом ставка рефинансирования не должна превышать среднюю норму прибыли в инвестиционном комплексе за вычетом банковской маржи (2–3 %), а сроки предоставления кредитов должны соответствовать типичной длительности научно-производственного цикла в обрабатывающей промышленности (до 7 лет). Доступ к системе рефинансирования должен быть открыт для всех коммерческих банков на универсальных условиях, а также для банков развития на особых условиях, соответствующих профилю и целям их деятельности (в том числе, с учетом ожидаемой окупаемости инвестиций в инфраструктуру — до 20–30 лет под 1–2 %).
1.3. Кардинальное расширение ломбардного списка Центрального банка, включение в него векселей и облигаций платежеспособных предприятий, работающих в приоритетных направлениях, институтов развития, гарантий федерального правительства, субъектов федерации и муниципалитетов.
1.4. Во избежание стимулирования вывоза капитала и валютных спекуляций прием иностранных ценных бумаг и иностранных активов российских банков в качестве обеспечения ломбардных и иных кредитов ЦБ следует прекратить.
1.5. Существенное увеличение ресурсного потенциала институтов развития за счет их фондирования ЦБ под инвестиционные проекты, одобряемые правительством в соответствии с установленными приоритетными направлениями развития. Размещать такие кредиты институты развития должны на принципах целевого кредитования конкретных проектов, предусматривающих выделение денег исключительно под установленные ими расходы без перечисления денег на счет заемщика.
В целях обеспечения стабильных условий кредитования запретить коммерческим банкам пересматривать условия кредитных соглашений в одностороннем порядке.
1. 7. Изменить стандарты оценки стоимости залогов, используя средневзвешенные рыночные цены среднесрочного периода и ограничить применение маржинальных требований. В том числе предусмотреть отказ от маржинальных требований к заемщикам со стороны Банка России и банков с государственным участием.
2. Создание необходимых условий для увеличения мощности российской валютно-финансовой системы.
2.1. Постепенно перейти на использование рублей в международных расчетах по торговым сделкам государственных корпораций, провести последовательное замещение их инвалютных займов рублевыми кредитами государственных коммерческих банков с предоставлением соответствующего фондирования со стороны ЦБ.
2.2. В целях обеспечения устойчивости обменного курса рубля расширить инструменты регулирования спроса и предложения иностранной валюты, предусмотрев возможность взимания экспортных пошлин в иностранной валюте с ее аккумулированием на валютных счетах правительства в случае избыточного предложения валюты и введения Банком России правила обязательной полной или частичной продажи валютной выручки экспортеров на внутреннем рынке в случае ее недостаточного предложения.
2.3. Фиксация котировок обменного курса в привязке к рублю, а не к доллару и евро, как это происходит в настоящее время. Установление заранее объявляемых границ колебаний курса рубля, поддерживаемых длительное время. При угрозе выхода за пределы границ коридора проведение единовременного изменения курса в целях избежания провоцирования лавинообразного бегства капитала и валютных спекуляций против рубля, а также обеспечения мгновенной стабилизации его курса.
2. 4. В целях предотвращения перетока эмитируемых для рефинансирования производственной деятельности и инвестиций денег на финансовый и валютный рынок, необходимо обеспечить целевое использование таких кредитов посредством соответствующих норм банковского надзора. Ввести ограничения на изменение валютной позиции коммерческих банков, прибегающих к рефинансированию ЦБ. Для ограничения финансовых спекуляций расширить систему регулирования финансового рычага, включив в нее небанковские компании.
2. 5. Создание на базе Межгосбанка СНГ платежно-расчетной системы Евразийского Экономического Союз со своими системами обмена информацией между банками, оценки кредитных рисков, котировки курсов обмена валют.
2. 6. Возвращение Московской биржи под контроль Банка России. Преобразование ее в некоммерческую организацию, действующую в интересах обеспечения стабильного и прозрачного функционирования валютно-финансового рынка.
3. Стабилизация работы банковской системы.
Необходимо принять следующие меры по устранению угроз дестабилизации банковской системы, возникающих в связи с цепочкой банкротств лишаемых лицензий коммерческих банков.
3. 1. Предоставление коммерческим банкам возможности немедленного получения стабилизационных кредитов на цели удовлетворения панических требований физических лиц в размере до 25 % объема депозитов граждан.
3. 2. Возобновление проведения Банком России беззалоговых кредитных аукционов для кредитоспособных банков, испытывающих дефицит ликвидности.
3. 3. Предпринять срочные меры по поддержанию текущей ликвидности банков: снижение отчислений в Фонд обязательных резервов; увеличение возможностей кредитования банков под залог «нерыночных активов»; расширение разнообразия таких активов. При необходимости устанавливать понижающие коэффициенты при расчете величины активов, взвешенных с учетом рисков для российских предприятий, имеющих рейтинги российских рейтинговых агентств. Обеспечить прозрачность и автоматизм механизмов оказания финансовой помощи.
3.4. Разработать методологию формирования и определить перечень стратегических предприятий, кредиты которым рефинансируются на льготных условиях.
3.5. Жестко пресекать попытки ряда коммерческих банков провоцировать банковскую панику для переманивания клиентов, ввести уголовную ответственность за такие действия.
3.6. Отложить внедрение в России стандартов Базеля-3 на 2–3 года — до восстановления объемов кредитования реального сектора экономики на докризисном уровне первой половины 2008 года. Скорректировать стандарты Базеля-3 с целью устранения искусственных ограничений инвестиционной деятельности. В рамках Базеля-2 расчет кредитного риска вести на основе внутренних рейтингов банков взамен рейтингов международных агентств, несостоятельность и непрофессионализм которых проявились в ходе финансового кризиса 2007–2008 годов.
При формировании денежной политики Банку России следует проводить оценку макроэкономических последствий эмиссии рублей по различным каналам: для рефинансирования коммерческих банков под обязательства производственных предприятий, под облигации государства и институтов развития, под замещение инвалютных кредитов, под приобретение иностранной валюты в валютный резерв, под внешний спрос на рубли для кредитования внешнеторгового оборота, капитальных операций и формирования рублевых резервов иностранных государств и банков. Методологическое обеспечение этой работы, включая построение имитационных экономико-математических моделей денежного обращения, могла бы взять на себя РАН в сотрудничестве с исследовательским подразделением Банка России.