Когда мы приняли решение платить в первую очередь себе, то самый громкий вопль подняли банки и люди, которым мы задолжали. Но их запугивания и угрозы привели не к тому, что мы стали платить им больше, а к тому, что мы занялись повышением своего финансового IQ № 1.
Многие люди не платят себе потому, что их никто к этому не принуждает. Никто специально не нанимает человека, который выколачивал бы из вас деньги, предназначенные для вас самих. Вы не посылаете себе письменные предупреждения с угрозами. Другими словами, вы не оказываете на себя давления. Однако вы испытываете такое давление со стороны кредиторов и поэтому спешите расплатиться с ними. Мы с Ким использовали тактику давления со стороны кредиторов, чтобы мотивировать самих себя зарабатывать больше денег и увеличивать статью доходов.
Урок № 2. Статья расходов как магический хрустальный шар. Если вы хотите предсказать будущее человека, то загляните в его ежемесячную статью расходов. Например:
Человек А Человек Б Пожертвования в пользу церкви Ящик пива Накопления Новые туфли Литература по инвестированию Новый телевизор Семинар по инвестированию Билеты на футбол Плата за тренажерный зал Ящик пива Пожертвования на благотворительность Пачка чипсов Личный тренер Ящик пива Богатый папа говорил: «Вы можете предсказать будущее человека, понаблюдав, на что он тратит время и деньги». Ему также принадлежат слова: «Время и деньги – большая ценность. Тратьте их с умом».
Вы можете определить, насколько важен для человека профицитный бюджет, заглянув в его колонку расходов.
Например:
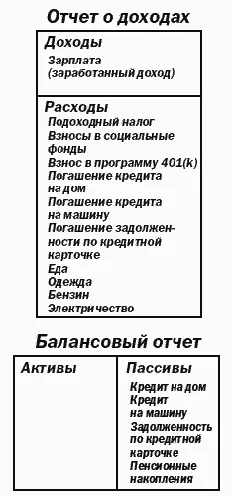
Оцените сами, сколько денег уходит на оплату других организаций и людей. Заметьте, что я поместил пенсионные накопления в колонку пассивов. Дело в том, что, пока они не стали активом, формально их можно рассматривать как не подкрепленный финансами пассив. А если вы осуществляете накопления через программу 401(k), то вам придется уплачивать самую высокую ставку налогов, как за заработанный доход.
А теперь сравните эту схему с финансовым отчетом человека, который первым делом платит себе.
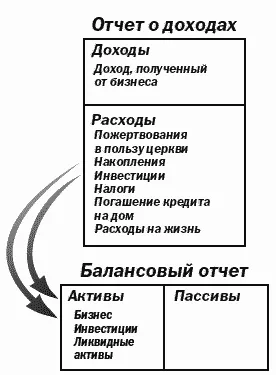
Помните, что колонка активов принадлежит только вам. Если вы не будете платить себе в первую очередь, то никто этого за вас не сделает. Благодаря таким ежедневным расходам вы вместе с Богом (если вы верите в Него и жертвуете в пользу церкви) определяете свое финансовое будущее.
Урок № 3. Активы заботятся о пассивах. Мой бедный папа любил совершать дешевые покупки. Он полагал, что такая бережливость является признаком финансового интеллекта. Мы жили в самом обычном доме, и соседи у нас были самые обычные. Богатый папа любил роскошь. Он жил в потрясающем доме, расположенном в богатом районе, и вел шикарный образ жизни. Он не любил дешевых покупок, хотя к деньгам относился бережно.
Если у бедного папы возникало желание купить какую-нибудь дорогую вещь, он просто отказывался от этой мысли со словами: «Мы не можем себе этого позволить». Если же такое желание возникало у богатого папы, он задавал себе вопрос: «Каким образом я смогу себе это позволить?» И ответом, как правило, было приобретение нового актива, за счет которого можно было оплатить пассив. Его финансовый отчет выглядел так:
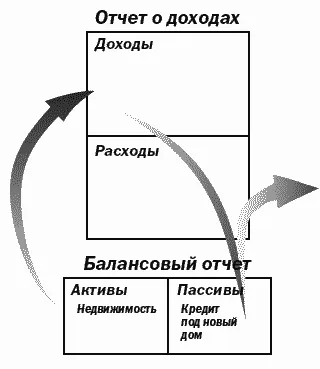
Иными словами, он приобретал активы, чтобы платить первым делом самому себе. Доход от активов использовался для покрытия дорогостоящих пассивов. Если ему требовался очень дорогой предмет роскоши, он первым делом создавал крупный актив, в то время как многие люди сначала покупают себе дорогие вещи, а потом им не хватает денег для приобретения активов. Опять же, все дело в расстановке приоритетов.