Если микрофинансовая организация подала на Вас в суд, не пренебрегайте участием в судебных заседаниях.
Часть 2. Как судиться без юриста
Что делать, если нечем выплачивать долг по займу
Итак, Вы все же взяли заём в микрофинансовой организацией, какое-то время погашали его, но потом, в силу каких-то обстоятельств, поняли, что погашать долг дальше возможности нет.
Первое, что Вы должны сделать – обратиться в микрофинансовую организацию с письменным заявлением, в котором нужно указать, что Вы не можете выплачивать задолженность, описать причины возникшей ситуации, и попросить предоставить отсрочку на определенный период времени. Также можно к заявлению приложить документы, подтверждающие обстоятельства, которые не позволяют Вам погашать задолженность (медицинское заключение об ухудшении состояния здоровья, копию трудовой книжки с записью об увольнении, документы из центра занятости о регистрации в качестве безработного и т.д.). Обязательно сохраните себе экземпляр Вашего заявления с отметкой микрофинансовой организации о принятии. Вполне возможно, что микрофинансовая организация пойдет Вам навстречу и предоставит отсрочку по оплате долга. Однако замечу, что за подобную возможность, скорее всего, придется заплатить дополнительные проценты или пени. Об условиях предоставления отсрочки уточните в микрофинансовой организации заранее. Но предоставление отсрочки защитит Вас от передачи долга коллекторам или в суд на время действия отсрочки и в это время не будут начисляться огромные проценты и штрафы.
Также еще одним вариантом для Вас может стать продление договора микрозайма, на это микрофинансовые организации идут гораздо охотнее, чем на предоставление отсрочки. В случае продления договора Вам нужно будет подписать дополнительное соглашение и погасить только проценты по займу за время фактического пользования денежными средствами. То есть этот вариант тоже на время действия дополнительного соглашения освобождает Вас от штрафных санкций и передачи дела в суд.
Но следует помнить, что и продление договора, и отсрочка даются на определенный срок, и второй раз, скорее всего, микрофинансовая организация навстречу Вам не пойдет.
Чего точно не стоит делать, это перекредитовываться, т.е. брать новые займы для погашения уже имеющихся. Ваш долг не просто не уменьшится, а будет расти в несколько раз быстрее.
Некоторые микрофинансовые организации предлагают такую услугу, как рефинансирование долга. Но в случаях с микрофинансовыми организациями, рефинансирование долга и перекредитование это практически одно и то же. Разница в том, что в случае рефинансирования долга деньги направляются микрофинансовой организацией напрямую той организации, которой Вы должны, а при перекредитовании Вы получаете необходимую сумму на руки и сами погашаете долг. Фактически, Вы берете новый заём в обоих случаях, и получаете вместе с ним необходимость также гасить сам долг, проценты, штрафы при возникновении просрочки.
В каких случаях, как и куда жаловаться на микрофинансовую организацию
Вы подробно изучили договор, согласились с условиями и процентными ставками, взяли заём и исправно погашаете задолженность. Но иногда микрофинансовая организация начинает начислять проценты и комиссии, не предусмотренные договором или иным образом, нарушает Ваши права.
В этом случае Вы можете обратиться за помощью к финансовому омбудсмену, федеральную антимонопольную службу, Центробанк, Роспотребнадзор.
Еще раз обращаю Ваше внимание, что в Центробанк Вы можете жаловаться, только в случае, если выбранная Вами микрофинансовая организация включена в государственный реестр микрофинансовых организаций. Проверить можно по этой официальной ссылке http://www.cbr.ru/finmarkets/?prtid=sv_micro .
Подав жалобы, обязательно сохраняйте копии заявлений с отметками о принятии, а также все ответы, которые Вы будете получать от этих организаций. Все эти документы можно потом использовать в суде.
Сейчас существует множество сайтов банковской тематики, где можно оставить жалобу на банк или микрофинансовую организацию. Но обращаться лучше все же в официальные структуры.
Финансовый омбудсмен.
Финансовый омбудсмен – это орган внесудебного рассмотрения споров между финансовыми организациями и физическими лицами. Финансовый омбудсмен может помочь в случаях незаконного начисления процентов, комиссии, может принять жалобу на действия коллекторов и решить иные проблемы между Вами и микрофинансовой организацией.
Рассмотрение споров у финансового омбудсмена бесплатно и не облагается какой-либо пошлиной.
Что нужно знать:
Финансовый омбудсмен рассматривает только письменные жалобы;
К заявлению прилагаются документы, касающиеся спора – договор микрозайма, квитанции, подтверждающие Ваши платежи, Вашу переписку с микрофинансовой организацией, если она имеется и т.д.;
Подавая заявление финансовому омбудсмены, Вы соглашаетесь на публикацию информации о споре;
Слушание дела может проходить как очно, так и заочно;
Важно! Подача жалобы в Центробанк, Роспотребнадзор, Федеральную антимонопольную службу не препятствует одновременному обращению в суд. Обращение к финансовому омбудсмену не препятствует обращению сторон в суд, но на период рассмотрения спора физическое лицо обязуется не прибегать к судебной процедуре.
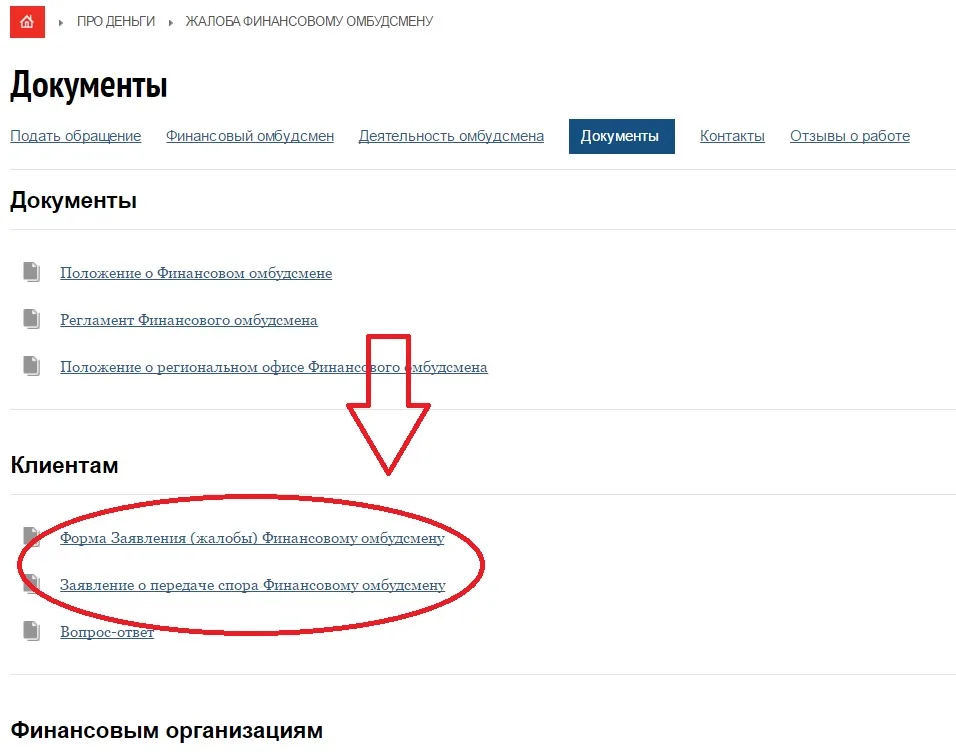
Официальный сайт финансового омбудсмена – http://arb.ru/b2c/abuse/
Здесь же Вы можете скачать и заполнить заявление и подать обращение.
Федеральная антимонопольная служба.
Подать жалобу на микрофинансовую организацию можно также в федеральную антимонопольную службу. Как правило, по итогам проверок выявляются следующие нарушения: ограничения на досрочное погашение, одностороннее изменение условий договора, взимание штрафов за досрочное погашение, установление бессрочного соглашения на обработку персональных данных. В этом случае на микрофинансовую организацию может быть наложен административный штраф.
Роспотребнадзор.
В Роспотребнадзор Вы можете обратиться, если договором микрозайма предусмотрены какие-то скрытые комиссии, о которых Вам отдельно не сообщили и не разъяснили их суть; если часть условий написана мелким или нечитаемым шрифтом; если предусмотрено условие об обязательном оформлении страховки.
Центробанк.
Все микрофинансовые организации находятся под контролем Центробанка.
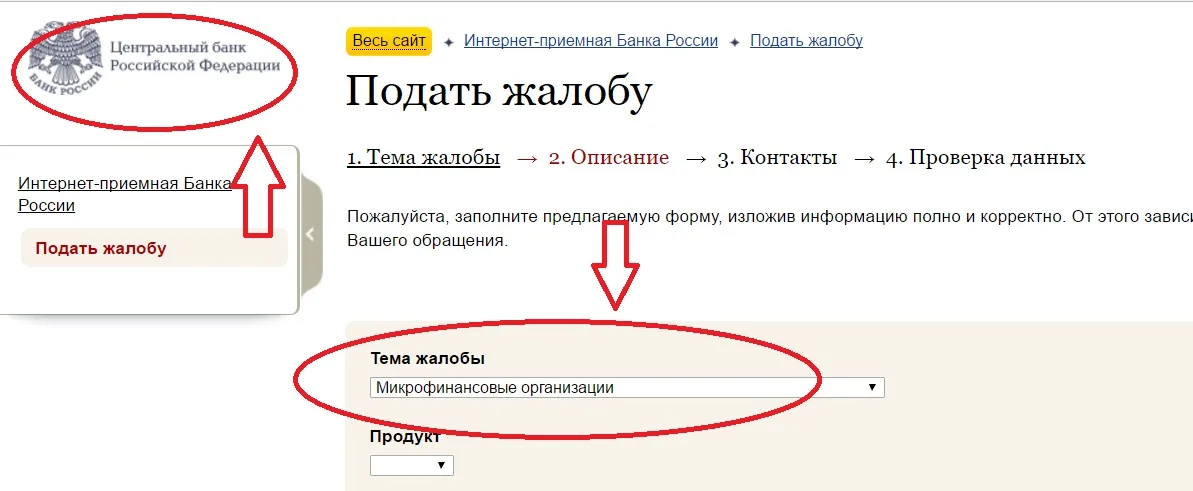
Как правило, обращения в Центральный Банк гораздо эффективнее, чем жалобы в Федеральную антимонопольную службу и Роспотребнадзор. При подаче жалобы также нужно приложить все документы, относящиеся к спору – договор, квитанции, переписку и т.д.
Подать жалобу в Центробанк Вы можете по этой ссылке – http://www.cbr.ru/Reception/Message/Register
Судебное разбирательство
 Через некоторое время после того, как микрофинансовая организация подаст в суд, будет назначено предварительное судебное заседание. Суд вышлет Вам судебную повестку, извещая Вас о времени и месте проведения заседания. Повестка будет направлена Вам по адресу, указанному Вами в качестве адреса регистрации. Если Вы проживаете по другому адресу, но не указали его в договоре с микрофинансовой организацией, ответственность за неполучение судебных извещений будет лежать на Вас. После двух уведомлений суд сможет рассмотреть дело без Вашего участия, и Вы не сможете высказать свою позицию.
Помните, если у Вас есть долг, то его с Вас взыщут в любом случае. Так как это Ваше обязательство по договору, а обязательства должны соблюдаться и односторонний отказ от обязательств не допускается. Можно снизить проценты и штрафы.
Ваша цель в судебном разбирательстве: взыскание с Вас суммы долга и небольших процентов.
Как на суде снизить многотысячные требования в несколько раз
Получив копию исковых требований, Вы можете увидеть, что Ваш долг с 10-15 тыс. увеличился до 150-170 тыс. и выше, в зависимости от того, как долго Вы не погашали долг.
На судебном заседании многотысячные требования действительно можно снизить требования. Для этого надо сослаться на статью 333 Гражданского Кодекса РФ и заявить, что «неустойка, предусмотренная договором микрозайма несоразмерна последствиям нарушения обязательства».
Пример. Сумма займа составляет 10 тысяч рублей. Штраф за день просрочки – 1 тыс. рублей. Процентная ставка – 2% в день. Просрочка 3 месяца.
Итого: штрафные санкции – 90 тыс., проценты – 18 тыс., + сумма долга 10 тыс. = 118 000 руб.
В этом случае неустойка и штраф явно несоразмерны последствиям того, что Вы не отдали вовремя долг в 10 тыс. рублей. В случае несоразмерности неустойка может быть уменьшена судом.
В подтверждение этой позиции Вы можете сослаться на п. 69 Постановления Пленума Верховного Суда РФ от 24.03.2016 N 7 «О применении судами некоторых положений Гражданского кодекса Российской Федерации об ответственности за нарушение обязательств».
Дополнительный аргумент в Вашу пользу. Если микрофинансовая организация подала в суд через год-полтора после того, как у Вас образовалась задолженность, Вы также можете ссылаться на злоупотребление микрофинансовой организацией правом (в соответствии со ст. 10 Гражданского Кодекса РФ, злоупотребление правом не допускается). Микрофинансовая организация может подать на Вас в суд в течение 3 лет, и если она укладывается в эти сроки, то формально не нарушает закон. Укажите, что, обратившись в суд через год после образования задолженности, а не, например, через 3 месяца, микрофинансовая организация намерено хотела накрутить побольше процентов на Ваш долг. Это и есть злоупотребление правом.
На что могут ссылаться микрофинансовые организации
Разберем основные аргументы, к которым прибегают микрофинансовые организации на суде и как им противостоять.
Свобода договора. Согласно действующему законодательству, граждане и юридические лица свободны в заключении договора и условия договора определяются сторонами. Микрофинансовые организации могут сослаться на то, что стороны сами согласовали условия и, подписав договор, были с ним согласны.
Контраргумент. Принцип свободы договора не является безграничным. Он не исключает оценку разумности и справедливости условий договора. Можете ссылаться на определение Верховного Суда РФ, согласно которому необходимо учитывать недобросовестность в поведении займодавца при определении размера процентов за пользование займом, которые составляют от 1% в день и более (Определение ВС РФ от 29 марта 2016 г. N 83-КГ16-2).
Сторона за исполнение своих обязанностей должна получить плату или иное встречное предоставление. В данном случае под платой или иным встречным представлением понимаются как раз проценты, которыми Вы по сути оплачиваете услуги микрофинансовой организации по выдаче Вам займа.
Контраргумент. Встречное предоставление не должно приводить к неосновательному обогащению одной из сторон либо иным образом нарушать основополагающие принципы разумности и добросовестности, иначе не соблюдается баланс прав и обязанностей сторон договора. Условия договора не могут противоречить деловым обыкновениям и не могут быть явно обременительными для одной из сторон, в данном случае – заёмщика.
Встречное предоставление не может быть основано на несправедливых договорных условиях, наличие которых стоит квалифицировать как недобросовестное поведение. Можете ссылаться на злоупотребление микрофинансовой организацией правом.
Важно! Если Вы обращались с жалобами в Центробанк, Роспотребнадзор, Федеральную антимонопольную службу и у Вас есть ответы на Ваши обращения с положительными для Вас решениями (например, на микрофинансовую организацию наложен административный штраф или приняты иные меры), обязательно принесите их в суд.
Обжалование решения
Вынесенное решение суда можно обжаловать. Сделать это можно в течение 30 дней с момента вынесения решения.
Обжаловать решение можете и Вы, и микрофинансовая организация. Правда, микрофинансовые организации редко обжалуют решения судов первой инстанции.
Если Вы решили обжаловать решение суда первой инстанции, помните:
– у Вас есть 30 дней на обжалование;
– жалобу нужно подавать через суд, который вынес решение;
– Вы можете ссылаться только на те аргументы, которые Вы приводили в первой инстанции;
– если Вы пропустили 30-дневный срок обжалования по уважительным причинам, просите суд о восстановлении пропущенного срока с указанием причин и подтверждающих документов.
Законный способ исполнить решение суда через год после его вынесения
Итак, Вам удалось снизить сумму процентов и штрафов, и суд в решении взыскал с Вас сумму долга и небольшую часть процентов. Если Вы не обжалуете решение, (а в данном случае решение хорошее и обжаловать его смысла нет), то решение суда вступит в силу через 30 дней. По истечении этих 30 дней микрофинансовая организация может получить исполнительный лист и обратиться к судебным приставам. Однако платить Вам все равно пока нечем. Такую ситуацию Вы должны предвидеть еще на этапе судебного разбирательства. В этом случае Вы можете просить суд об отсрочке или рассрочке исполнения решения суда.
Как это сделать: