*) Включая услуги, оплаченные за счет общественных фондов потребления, затраты на содержание административного аппарата и т.п.
**) ВВП со структурными поправками для приведения к виду, сопоставимому с ВВП США.
Источники: Рублевые показатели даются согласно: Россия в цифрах. М., 2005, с. 29, 30.
Для полной сопоставимости ВВП США и России нужно ввести еще поправки на учет в США в составе ВВП приписной ренты (условной платы собственника жилья самому себе) и процентов по потребительскому кредиту. Это даст структурную поправку к ВВП России около 10%. С учетом этого приведенные оценки ВВП России никак не могут считаться завышенными.
В 2004 г. ВВП России (без структурных поправок) составлял 2,1–2,8 трлн долл., а со структурными поправками – 2,3–3,1 трлн долл., то есть около 22–30% от уровня США.
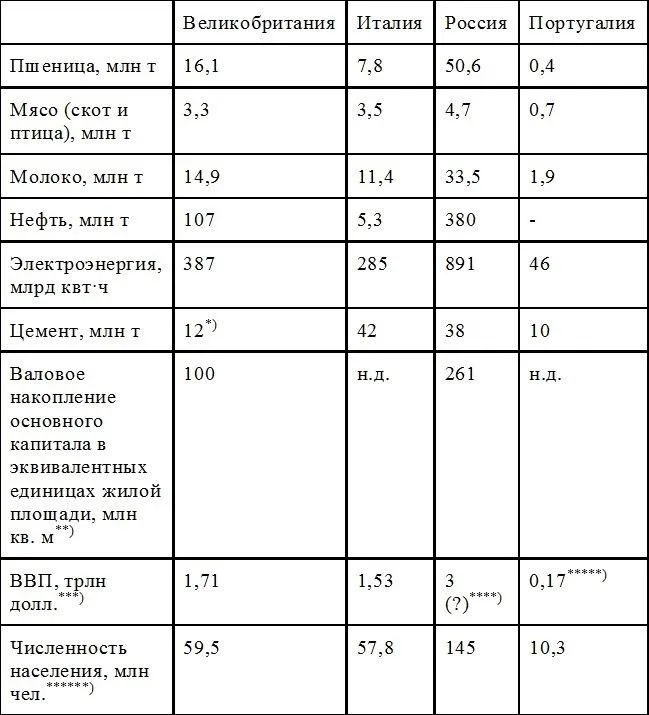
По данным, фигурирующим в российских статистических изданиях, он равен только 1164 млрд долл., что меньше, чем ВВП (опять-таки при счете по ППС) Великобритании и Италии, равных в 2002 г. соответственно 1712 млрд долл. и 1528 млрд долл. Это явно не так. Судя по натуральным производственным показателям, ВВП России в 2002 г. был не меньше ВВП Великобритании и Италии, вместе взятых (таблица 6).
Таблица 6. Сопоставление данных, характеризующих масштабы экономики Великобритании, Италии, России и Португалии
----------------------------------------------------------------------------------------
*) На 2001 г.
**) Например, в России в 2002 г. введены жилые дома общей площадью 30,3 млн кв. м, доля затрат на жилищное строительство в общем объеме накопления основного капитала 11,6% (Россия и страны мира. – М., 2002. – С. 298 и 299). Валовое накопление в эквивалентных единицах жилой площади для России в 2002 г. составляло 30,3:0,116 = 261 млн кв.м. Аналогичный показатель для Великобритании приводится на 1997 г. В Италии разрешенная строительством жилая площадь составила в 1999 г. 11 млн кв. м.
***) Показатели исчислены в соответствии с паритетами покупательной способности национальных денежных единиц.
****) Оценка по приведенным натуральным показателям.
*****) На 1999 г.
******) Численность населения указывается для Великобритании на 1999 г., для Италии – на 2001 г., для Португалии – на 2001 г., для России – на 01.01.2002.
Источники: Россия и страны мира. М., 2002, с. 36, 150, 152, 176, 200, 224, 226, 298, 299; Россия в цифрах. М., 2005, с. 468, 469.
Выше все рублевые показатели для ВВП брались по официальным статистическим изданиям без каких бы то ни было корректировок. На самом же деле кое-какие корректировки необходимы в связи с проблемой неполного отображения российской статистикой теневой прибыли и теневых доходов предпринимательского типа. Соответствующие данные рассматриваются ниже в связи с проблемой превращения России в экономику генерации сверхприбыли. Согласно оценке, неучтенная теневая прибыль и доходы предпринимательского типа составляют в России 20–25% номинального ВВП.
Таким образом, реально ВВП России никак не меньше 20% американского и, возможно, составляет даже около 25–30% ВВП США. Особенно если принять в расчет имевшие место в США в последние годы манипуляции с официальной статистикой ВВП (например, постоянно расширяющаяся практика применения так называемых “гедонистических индексов цен” и т. п.), предпринимавшиеся с целью завышения реальных показателей.
Реально ВВП России никак не меньше 20% американского. Возможно, он составляет даже около 25–30% ВВП США, особенно если принять в расчет предпринимавшиеся в США с целью завышения реальных показателей манипуляции с официальной статистикой ВВП (например, применение так называемых “гедонистических индексов цен” и т.п.).
Исходя из этого закупки товаров и услуг (преимущественно услуг) за счет российского бюджета составляли в 2004 г. от 700 до 900 млрд долл. по американским ценам.
ВВП на душу населения в России, видимо, меньше португальского, но ненамного. Во всяком случае, в “экономические идеалы” для России Португалия не годится.
В 2004 г. (когда производство цемента в России достигло 46 млн т сравнительно с 90 млн т в США в 2001 г.) суммарный долларовый эквивалент инвестиций в экономику России составил не меньше 500 млрд долл. и, возможно, достиг 600 млрд долл. Эти цифры позволяют понять, почему иностранные инвестиции в России могут играть роль лишь витаминных добавок (и ставка на них абсурдна) и почему российские инвестиции в экономику других стран могут быть весьма значительны.
Попытки навязать России модель социального обеспечения слаборазвитой страны, свернуть государственное образование и здравоохранение и представить дело таким образом, что Россия не может прожить без иностранных инвестиций, не имеют под собой никаких экономических оснований.
Попытки навязать России модель социального обеспечения слаборазвитой страны, свернуть государственное образование и здравоохранение и представить дело таким образом, будто Россия не может прожить без иностранных инвестиций, не имеют под собой никаких экономических оснований.
Теперь можно получить ответ на вопрос, почему международное сообщество так суетится вокруг России. Во-первых, по той причине, что тут еще есть что взять. Во-вторых, даже остаток экономики России вызывает на Западе чувство тревоги, так как все-таки это все еще серьезная величина.
Правда, если бы к западу от Польши не было большей силы, чем Россия, наверное, эта тревога могла бы показаться оправданной. А так как промышленность Китая ныне превышает российскую минимум в 10 раз, это понять трудно.
Дальнейшая экономическая “зачистка” России, и даже просто уклонение от решения задачи ее быстрого восстановления, резко увеличит шансы экономической абсорбции России Китаем.
4. Генератор сверхприбыли
Попытаемся прикинуть, какова мощность российского генератора предпринимательской прибыли.
По данным российской статистики, денежные доходы от предпринимательской деятельности в 2004 г. составляли лишь 7,6%, а с доходами от собственности – 13,5% ВВП.
Но есть основания считать, что доля прибыли и доходов предпринимательского типа в ВВП России в 2004 г. отнюдь не 13,5%.
Возьмем прирост финансовых активов за счет денежных доходов населения. В 2004 г. он составил 12,2% ВВП. Реально этот прирост шел почти исключительно за счет доходов предпринимательского типа. Отсюда следует, что доля последних в ВВП, конечно, не 13,5%. Показатель в 25% будет явно ближе к истине.
Характерная особенность российской статистики доходов заключается в том, что она учитывает скрытую оплату труда, но не учитывает скрытый предпринимательский доход. Причем утверждается, что доля скрытой оплаты труда в ВВП увеличилась с 7,7% в 1995 г. до 11,7% в 2004 г. Реально скрытый доход от предпринимательской деятельности, имеющий форму личного денежного дохода, не меньше скрытой оплаты труда. То есть в 2004 г. он был не меньше 11,7%.
Итого получается, что доходы предпринимательского типа, имеющие денежную форму, действительно могли составить примерно 25% от ВВП.
Сверх того, к категории доходов предпринимательского типа нужно отнести:
1) часть фонда оплаты труда, соответствующую большей части фонда оплаты труда топ-менеджеров, поскольку последние даже в государственных корпорациях типа РАО ЕЭС фактически сами назначают себе “жалованье”; это не меньше 5% ВВП;
2) большую часть представительских расходов, которые списываются как издержки производства и никак не отражаются ВВП, это еще несколько процентов ВВП;
3) выплаты рэкетирам и взяточникам (они тоже попадают в категорию издержек производства и не отражаются по этой причине в ВВП);
4) нераспределенную прибыль, использованную для капиталовложений или вывезенную за рубеж, это до 15% ВВП, если считать вывоз капитала по курсу, и не меньше 10% ВВП, если считать вывоз капитала, исходя из ППС рубля;
5) сверх того, имеется прибыль от приватизации и перепродажи приватизированных активов (это грандиозные величины).
Даже за вычетом прибыли от приватизации и перепродаж приватизированных активов, суммарная прибыль предпринимательского типа составляет примерно 20% номинального ВВП, а всего примерно 25+20=45% номинального ВВП, что сопоставимо с долей в номинальном ВВП фонда оплаты лиц наемного труда в 2004 г. (45,2%).
Не учтенная в ВВП компонента предпринимательской прибыли составляет 20–25% от величины номинального ВВП.
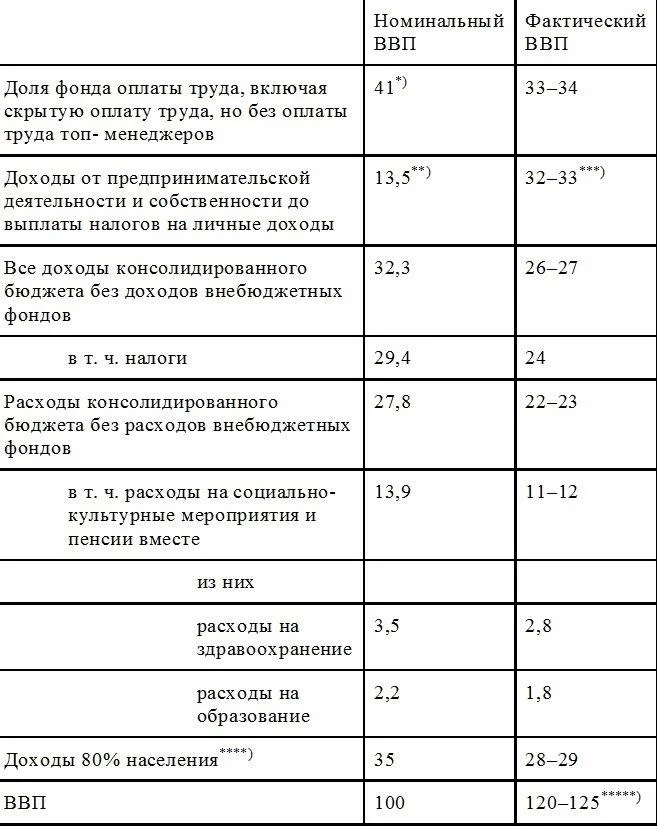
Поскольку данные о величине ВВП не отражают большую часть фактической предпринимательской прибыли, действительная величина ВВП равна номинальной плюс размер неучтенной предпринимательской прибыли, но без таковой, имеющей форму оплаты труда топ-менеджеров. Сводка данных о фактической структуре ВВП (с поправкой на неучтенную предпринимательскую прибыль и доходы предпринимательского типа) приведена в таблице 7. Она, однако, не отражает производство экономикой “приватизационной прибыли”.
Из данных, приведенных в таблицах 5 и 6, следует (с учетом реального ППС рубля), что ВВП России в 2004 г. составлял не меньше 2,2 трлн долл., а возможно, 3,0 трлн долл. Исходя из этого, можно сделать оценку, что предпринимательская прибыль и доходы предпринимательского типа, считая по ППС рубля, составили в 2004 г. больше 800 млрд долл. И это без учета приватизационной прибыли и прибыли от перепродаж приватизированных активов. Вот потому в России и ведется масштабное строительство дворцов и сверхдорогого жилья. По массе производимой экономикой предпринимательской прибыли Россия, вероятно, стоит на втором месте после США. Но при этом у США экономика в четыре раза больше российской.
Можно обоснованно предположить, что предпринимательская прибыль и доходы предпринимательского типа даже без учета приватизационной прибыли и прибыли от перепродаж приватизированных активов составили в 2004 г. больше 800 млрд долл. По массе производимой предпринимательской прибыли Россия, вероятно, стоит на втором месте после США. Но при этом у США экономика в четыре раза больше российской.
Таблица 7. Сопоставление номинальной и фактической (с поправкой на неучтенную прибыль и доходы предпринимательского типа) структуры ВВП России, в %
--------------------------------------------------------------------------------
*) Весь номинальный фонд оплаты труда наемных работников с учетом скрытой оплаты труда в 2004 г. – 45,2% ВВП.
**) Без оплаты труда топ-менеджеров, отнесенной к категории предпринимательской прибыли.
***) Без учета приватизационной прибыли.
****) Все доходы за вычетом доходов наиболее состоятельных 20% населения.
*****) В % от номинального ВВП в 2004 г.
Источники (номинальные показатели): Россия в цифрах. М., 2005, с. 28, 29, 105, 110, 157, 317, 318.
Российские достижения в области производства предпринимательской прибыли имеют два источника: 1) при том, что Россия считается промышленной страной, доходы лиц наемного труда в России опущены до уровня развивающейся страны; 2) доли бюджетных доходов и расходов в ВВП находятся на крайне низком уровне и также не соответствуют уровню развития страны.
Проводимая экономическая политика объективно способствует не только образованию в экономике России сверхприбыли, но и ее экспорту за рубеж.
Фактически в России при попустительстве, а то и при прямой помощи государства создана экономика генерации сверхприбыли. Заметим, что проводимая экономическая политика объективно способствует не только образованию в экономике России сверхприбыли, но и ее экспорту за рубеж. Возможности вывоза генерированной сверхприбыли тем больше, чем больше экспорт и меньше импорт. Внешнеэкономическая политика, которая проводится в России, благоприятствует экспорту (уже по причине резко заниженного курса рубля, а также потому, что разрешается экспортную выручку оставлять за границей). Кроме того, любой взятый за рубежом заем или кредит также увеличивает возможности экспорта российской сверхприбыли за рубеж. В этом одна из причин того, что Россия нахватала таких займов.
5. “Две экономики” и ловушка недопроизводства
Экономика России страдает от недостаточности массового платежеспособного спроса. Одной из причин этого является низкий уровень оплаты труда. Оплата труда составляет в нашей стране порядка 25% ВВП. В развитых странах этот показатель находится на уровне 50–70% ВВП.
Но есть еще одна серьезнейшая проблема – социальное расслоение.
Резкое расслоение общества по доходам очень опасно не только для социального мира, но и для экономики, в которой при этом происходят процессы деградации, как количественные, так и качественные. Формирующуюся в этих условиях хозяйственную модель можно назвать моделью “двух экономик”. Неизбежной спутницей данной модели является так называемая “ловушка недопроизводства”, характерная для развивающихся стран (прежде всего латиноамериканских), которые в разное время принимали модель “шоковой терапии” в качестве базовой переходной модели для построения рыночной экономики. Первым среди исследователей на эту типичную “ловушку” указал известный экономист, профессор Массачусетского технологического института Ланс Тэйлор еще в 1991 году, то есть до начала так называемых рыночных реформ в России (уже в силу этого ханжеские ссылки “реформаторов” на безальтернативность выбранного курса реформ и на неисследованность его последствий абсолютно несостоятельны).
По данным Л. Тэйлора, во всех странах, избравших разработанную на основе рекомендаций МВФ и Мирового банка модель так называемой “шоковой терапии” – быстрого массированного перехода на рельсы хозяйственного саморегулирования с практически полным отказом от активного государственного вмешательства в экономику, – имели место одни и те же негативные явления, представляющие собой закономерные следствия целевых критериев и методов данного варианта трансформации, т.е. как бы “запрограммированные” самой моделью. Опираясь на анализ многочисленных данных, Л. Тэйлор описал свойственные модели “шоковой терапии” специфические механизмы, приводящие к типичным характерным ситуациям, которые он называет “ловушками” (распределительная ловушка, инфляционная ловушка, долговая ловушка, ловушка недопроизводства, ловушка недофинансирования) или “тупиками”, поскольку в рамках данной модели самопроизвольный выход из этих ситуаций практически нереален. Не имея возможности воспроизвести здесь детальные описания указанных механизмов, коротко остановимся на самих “ловушках Тэйлора”.