Можно рассматривать следующие основные стратегии входа в новую сферу бизнеса:
– приобретение;
– новое внутреннее предприятие;
– совместное предпринимательство.
Приобретать можно развитую компанию с оборудованием, персоналом. Новое внутреннее предприятие начинается с полного отсутствия чего-либо (зданий, оборудования, персонала, каналов распространения), иначе говоря, «с чистого листа». Выбор той или иной стратегии зависит от ряда факторов:
– барьеров входа (они зависят от степени продуктовой дифференциации, стоимостных преимуществ и возможностей экономии на масштабе производства; чем они существеннее, тем более выгодным становится приобретение);
– степени связи нового бизнеса с существующими в компании (чем она больше, тем ниже барьеры входа);
– скорости окупаемости капиталовложений (здесь приобретение может оказаться более выгодным);
– риска, присущего конкретной модели входа;
– факторов, связанных с жизненным циклом отрасли.
В целом, новое внутреннее предприятие может быть более приемлемым при следующих условиях:
– отрасль находится в стадиях зарождения или роста;
– входные барьеры низки;
– новая СЗХ тесно связана с существующим бизнесом компании;
– компания согласна получить добавочные заботы по возврату инвестиций и риску.
Приобретение будет более приемлемым:
– при отрасли, находящейся в стадии зрелости;
– высоких барьерах входа;
– несвязанности нового бизнеса с существующими СЗХ (компания придерживается стратегии несвязанной диверсификации);
– компания не желает дополнительных забот по возврату инвестиций и риску нового предпринимательства.
В терминологии анализа портфеля новое внутреннее предприятие привлекательно для компании, которой требуется больше «знаков вопроса» в портфеле или имеется настоятельная необходимость укрепления «развивающихся победителей» в стадии зарождения или роста. Приобретение целесообразно при нужде компании в «развитых победителях» или «производителях прибыли» (табл. 9.2).
Таблица 9.2
Признаки дисбаланса портфеля СЗХ и предпочтительные стратегии входа
Следует иметь в виду, что при недостаточной проработке стратегии приобретения компании может обнаружиться, что вместо приобретения «победителей» или «производителей прибыли» в портфеле добавились «собаки». Это может произойти по следующим причинам:
– компания часто испытывает трудности при попытках интегрировать разные корпорационные культуры;
– компании переоценивают потенциальный эффект синергизма;
– приобретения связаны с большими издержками;
– компании часто неадекватно представляют цели приобретения.
Как указывалось выше, в терминах техники управления портфелем новые внутренние предприятия выступают как «знаки вопроса». Вероятность ошибок может быть уменьшена при учете возможности следующих типичных просчетов:
– вход мал по масштабу;
– плохая коммерциализация нового предпринимательства;
– плохое управление со стороны менеджмента корпорации процессом предпринимательства.
На рис. 16 показано соотношение между объемом входа, прибыльностью и денежными потоками при малом и больших объемах бизнеса. Малые объемы бизнеса ведут к меньшим потерям, но в долгосрочной перспективе большие объемы генерируют большую скорость возврата.
В некоторых ситуациях компании предпочитают внутреннее новое предпринимательство стратегии приобретения, однако они опасаются необходимости новых инвестиций и риска (например, в случае «развивающегося победителя» в стадиях зарождения и роста). Это ведет к использованию ими совместного предпринимательства, которое способствует страхованию от риска и инвестиций в новые проекты.
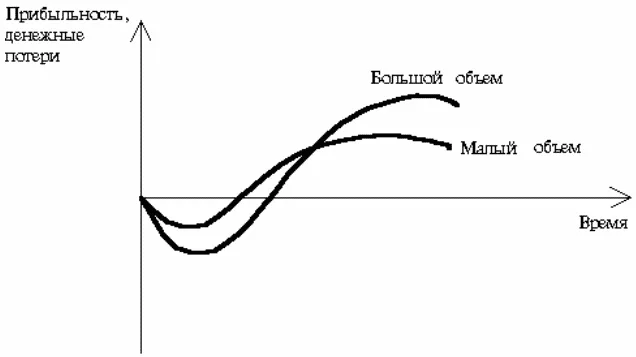
Рис. 16. Влияние объема бизнеса на прибыльность и денежные потоки
Однако надо отметить следующие недостатки этого способа входа:
– кроме страхования инвестиций и риска, требуется гарантия достаточной прибыльности нового дела;
– компании, вступающие в такое сотрудничество, имеют риск потерять приоритет в» ноу-хау»;
– партнеры должны контролировать друг друга, особенно при разных философиях бизнеса, горизонтах планирования, инвестиционных приоритетах и т. д., иначе возможны конфликты.